

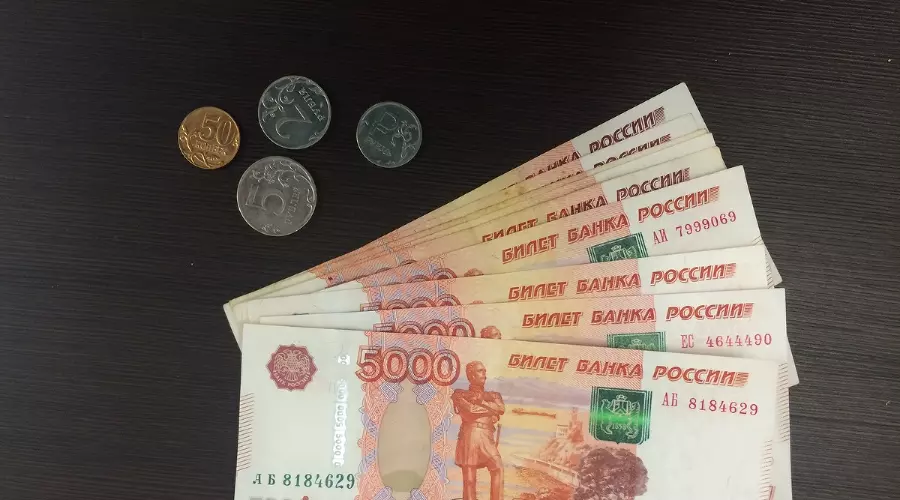
Объём наличных средств в обращении в России превысил 21 триллион рублей — это самый быстрый рост за последние несколько лет. Для граждан купюры становятся защитой на случай цифрового сбоя, в то время как для государства это представляет собой рисковый фактор, угрожающий прозрачности бюджета и стабильности банковской системы. Рассмотрим, что происходит за этим изменением и как это влияет на финансовое положение каждого.
Цифровая уязвимость как основной триггер
Главная причина возвращения к наличным деньгам — увеличение частоты перебоев с мобильным интернетом. Когда связь ненадёжна, безналичная оплата в магазинах, транспорте и кафе становится непредсказуемой. Россияне предпочитают заранее снимать наличные, чтобы гарантировать возможность совершения покупки в условиях «цифрового блэкаута».
Второй значимый фактор — ужесточение банковского комплаенса. Ужесточённый контроль за переводами с карты на карту (P2P) и риск блокировки счёта при крупных суммах, смене сим-карты или нехарактерных операциях заставляют людей скрываться в тени.
Дополнительным стимулом стало снижение доходности вкладов: после ряда понижений ключевой ставки держать деньги на счетах стало менее выгодно.
Цена бумажной защиты
Массовый переход к наличным имеет обратную сторону для государства и бизнеса.
-
Налоговые потери. Контролировать наличный оборот сложнее. Если малый бизнес перестаёт выдавать чеки, бюджет недополучает налоги. По оценкам экспертов, потенциальные потери исчисляются десятками и сотнями миллиардов рублей.
-
Дефицит ликвидности банков. Когда деньги хранятся «под матрасом», а не на счетах, у кредитных организаций уменьшается ресурсная база. Это может привести к росту стоимости кредитов и замедлению темпов финансирования экономики.
-
Инфляционное давление. Быстро расходуемые наличные стимулируют потребительский спрос, что в условиях ограниченного предложения товаров усиливает инфляционные риски.
-
Операционные издержки. Печать, инкассация, хранение и пересчёт банкнот — это дорогостоящие процессы, которые ложатся на плечи государства и бизнеса.
Как создать личную финансовую стратегию
Для отдельного человека хранение крупных сумм в наличной форме приносит прямые убытки: деньги не генерируют дохода и обесцениваются инфляцией. Кроме того, купюры легко потерять или стать жертвой кражи. При попытке вернуть крупную сумму на счёт банк может потребовать документы, подтверждающие законное происхождение средств.
Оптимальный подход — это диверсификация. Разумно держать дома лишь небольшой запас наличных на случай экстренных ситуаций (перебои связи или блокировки приложений). Основную часть сбережений эксперты советуют распределять между банковским вкладом и накопительным счётом, которые защищают деньги от инфляции и имеют государственную страховку.
Позиция регулятора
Банк России призывает не поддаваться панике. По оценке ЦБ, несмотря на заметный рост, доля наличных в расчетах остаётся в привычных исторических пределах, а безналичные платежи продолжают преобладать. Для охлаждения избыточного спроса и инфляционных ожиданий регулятор использует ключевую ставку. В таких условиях небольшой запас наличных может оставаться частью сбалансированного семейного бюджета, но не должен становиться основным способом хранения капитала, сообщает НОРМАТИВНЫЙ .