

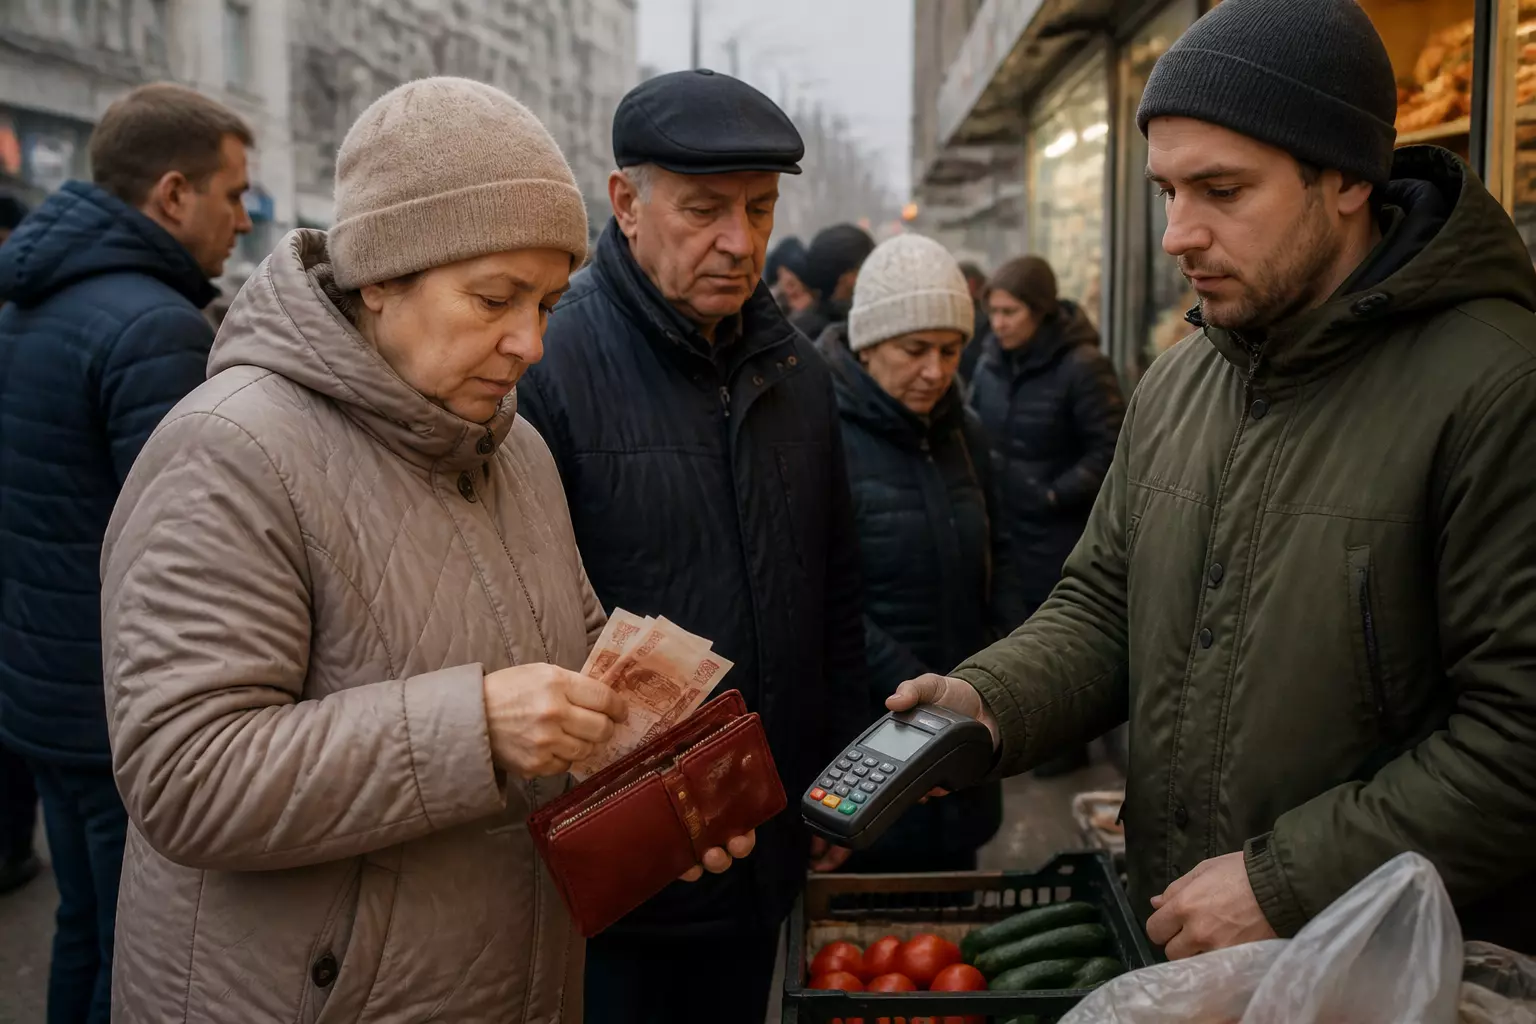
Возвращение к наличным расчетам становится заметным трендом: как банки, так и аналитики фиксируют рост доли наличных в розничных расчетах, а объем наличных в обращении превысил 21 триллион рублей. Это изменение для страны, ранее лидировавшей в безналичных транзакциях, сигнализирует о ряде объективных причин и влечет за собой серьезные экономические последствия.
Четыре основных причины увеличения интереса к наличным
Проблемы с мобильным интернетом. В условиях временных сбоев связи карты и мобильные приложения могут оказаться недоступными, что подталкивает людей держать при себе больше наличных на случай, если возникнет необходимость расплатиться без доступа к сети.
Увеличение налоговой и фискальной нагрузки на эквайринг. Повышение НДС на банковский эквайринг и другие затраты, связанные с приёмом карт, делает безналичные расчёты менее выгодными для малых и средних предприятий. В результате предприниматели начинают настаивать на наличной оплате или предлагают скидки за кэш, чтобы компенсировать комиссии и налоговые нагрузки.
Жёсткий финансовый контроль и мониторинг переводов. Ужесточение контроля за операциями, блокировки при крупных переводах или смене SIM-карты заставляют многих предпочитать обналичивание, чтобы снизить риск заморозки средств.
Снижение доходности вкладов. После ряда снижений ключевой ставки доходность по банковским депозитам упала, и держать крупные суммы на счетах стало менее привлекательно. Хотя наличные не приносят дохода, они дают ощущение контроля и независимости от банковской системы.
Риски массового перехода на наличные
Экономисты выделяют несколько серьезных угроз, связанных с увеличением роли наличных в экономике.
-
Рост теневой экономики. Наличные операции труднее отслеживать, а расчёты без чеков могут привести к недоплате налогов. Это в свою очередь означает потерю бюджетных поступлений — специалисты оценивают, что речь может идти о десятках и сотнях миллиардов рублей, которые могли бы быть направлены на здравоохранение и инфраструктуру. Наибольший рост наличных наблюдается в продуктовом ритейле, строительстве и гостиничном бизнесе.
-
Отток ликвидности из банков. Массовое снятие наличных снижает ресурсную базу банков для кредитования. Чтобы компенсировать дефицит, кредитные организации вынуждены брать займы у Центробанка, что увеличивает стоимость заимствований для бизнеса и населения. Это негативно сказывается на инвестициях и ипотеке, а также на общем развитии экономики. Кроме того, банки становятся менее заинтересованными в размещении средств в гособлигациях, что усложняет финансирование инфраструктурных проектов.
-
Инфляционное давление. Наличные, как правило, расходуются быстрее, чем средства на депозитах, что поддерживает спрос и способствует росту цен. В таких условиях действия денежно-кредитной политики Центробанка теряют эффективность — даже при повышении ключевой ставки наличные могут продолжать стимулировать спрос.
-
Высокие затраты на обслуживание наличных. Производство защищённых банкнот, инкассация, охрана, пересчёт и утилизация старых купюр обходятся государству и банкам в миллиарды рублей ежегодно. Безналичные расчёты, в свою очередь, значительно дешевле в этом отношении.
Частные лица также сталкиваются с недостатками возвращения к наличным: деньги не приносят дохода и обесцениваются из-за инфляции, их можно потерять или стать жертвой кражи. При попытке внести крупную сумму в банк, например, для покупки недвижимости, человек может столкнуться с тщательной проверкой происхождения средств по законам о противодействии легализации доходов.
Официальная реакция: сохранять спокойствие
Регуляторы на данный момент не видят оснований для паники. Банк России сообщает, что доля наличных в денежной массе остается в привычных пределах, а безналичные платежи по-прежнему преобладают в структуре расчетов. Эксперты рассматривают происходящее как адаптацию к новым условиям — часть средств остаётся в банках, а часть хранится в наличной форме в качестве резерва.
Практические рекомендации для населения
Рекомендуется не переводить все сбережения в одну форму. Наличность может служить резервом на случай технических проблем, но хранить все деньги «под матрасом» рискованно: наличные уязвимы к краже и обесценению. Лучше всего сохранить баланс — часть средств на депозитах или накопительных счетах, часть в наличных для непредвиденных расходов. Также не стоит поддаваться советам немедленно обналичить все средства — такие рекомендации часто исходят от мошенников, а не от профессиональных финансистов.