

Физические банковские карты постепенно утрачивают свои позиции как основное средство для повседневных расчетов: их место занимают современные цифровые технологии — от универсального QR-кода до биометрических платежей. Рассмотрим, как работают эти новшества и кому все же понадобятся пластиковые карты.
Время, когда карты были единственным инструментом для расчетов, уходит в прошлое. Банковские карты уже не являются обязательными для большинства покупок: альтернативные способы оплаты становятся все более популярными, облегчая обслуживание и ускоряя процесс расчетов на кассе.
Тем не менее, полное исчезновение пластиковых карт в ближайшее время маловероятно. По прогнозам экспертов, они останутся в использовании у около 10% населения. Это в основном будут активные путешественники, которым необходимы универсальные средства для расчетов за границей, и более консервативные пользователи, предпочитающие иметь физическую подстраховку на случай сбоев в цифровых сервисах.
Единый QR-код
Ключевым нововведением является единый QR-код, который внедряется Национальной системой платёжных карт. Этот подход предполагает, что на кассах не будут размещаться наклейки от каждого банка: вместо множества стикеров ритейлеры используют один универсальный код.
Покупателю достаточно навести камеру смартфона на этот QR-код: система определяет доступные платёжные инструменты и предлагает выбрать банк или привязанный цифровой кошелёк для мгновенного перевода через Систему быстрых платежей. Это существенно сокращает время обслуживания и упрощает процесс расчетов в магазинах.
Оплата взглядом
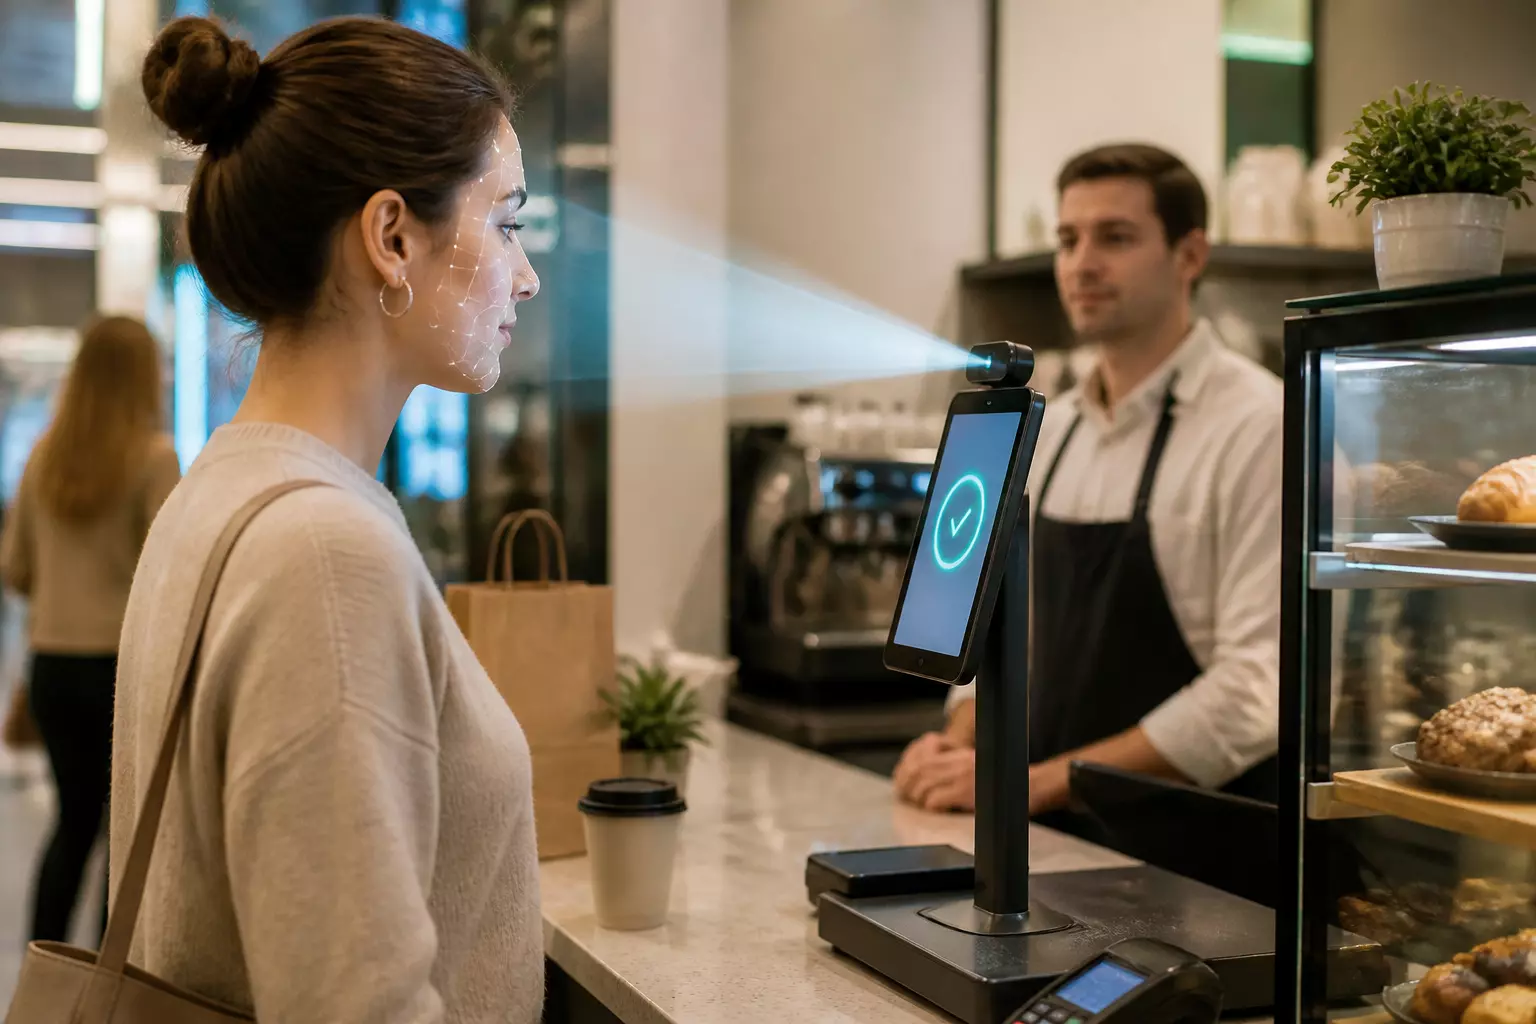
Ещё одно решение — биометрическая оплата, реализуемая через Единую биометрическую систему. Метод «оплата взглядом» переводит подтверждение транзакции в разряд физиологических взаимодействий.
Специальный терминал сканирует параметры лица покупателя, сопоставляет их с защищённым цифровым профилем и инициирует списание средств с привязанного банковского счета. Для использования этого способа оплаты не нужна ни карта, ни смартфон в момент покупки, однако предварительная регистрация биометрических данных на портале Госуслуг или через мобильное приложение банка обязательна.
Цифровой рубль
Третьим элементом является цифровой рубль, который рассматривается как отдельная форма национальной валюты наряду с наличными и традиционными безналичными средствами. Технологически транзакции цифровым рублём проходят через централизованную платформу Центрального банка, минуя коммерческие расчётные цепочки.
Создание специальных цифровых кошельков остаётся добровольным. Для бизнеса цифровой рубль привлекательный благодаря снижению тарифов на эквайринг и большей прозрачности операций, что предоставляет компаниям стимулы предлагать клиентам бонусы, скидки и программы лояльности за расчеты в цифровой валюте.
Bluetooth вместо NFC
Четвёртое решение направлено на замену зарубежных бесконтактных сервисов на базе NFC отечественной технологией Bluetooth Low Energy (BLE). BLE позволяет устанавливать защищённое соединение между смартфоном и кассовым терминалом на небольшом расстоянии, что дает возможность оплачивать покупки, не вынимая устройство из кармана или сумки и не поднося его к считывателю.
Эта технология уже проходит испытания в ведущих финансовых организациях страны под рабочими названиями. По данным ПРО ФИНАНСЫ, она обеспечивает пользовательский опыт, сопоставимый с классическим бесконтактным методом, но основывается на отечественных программных и аппаратных решениях.
Все эти четыре подхода формируют новую платежную экосистему: карты не исчезнут полностью, но их роль будет перераспределена в пользу цифровых инструментов, а пластиковые карты останутся скорее «на всякий случай» для узкой группы пользователей и в экстренных ситуациях.