

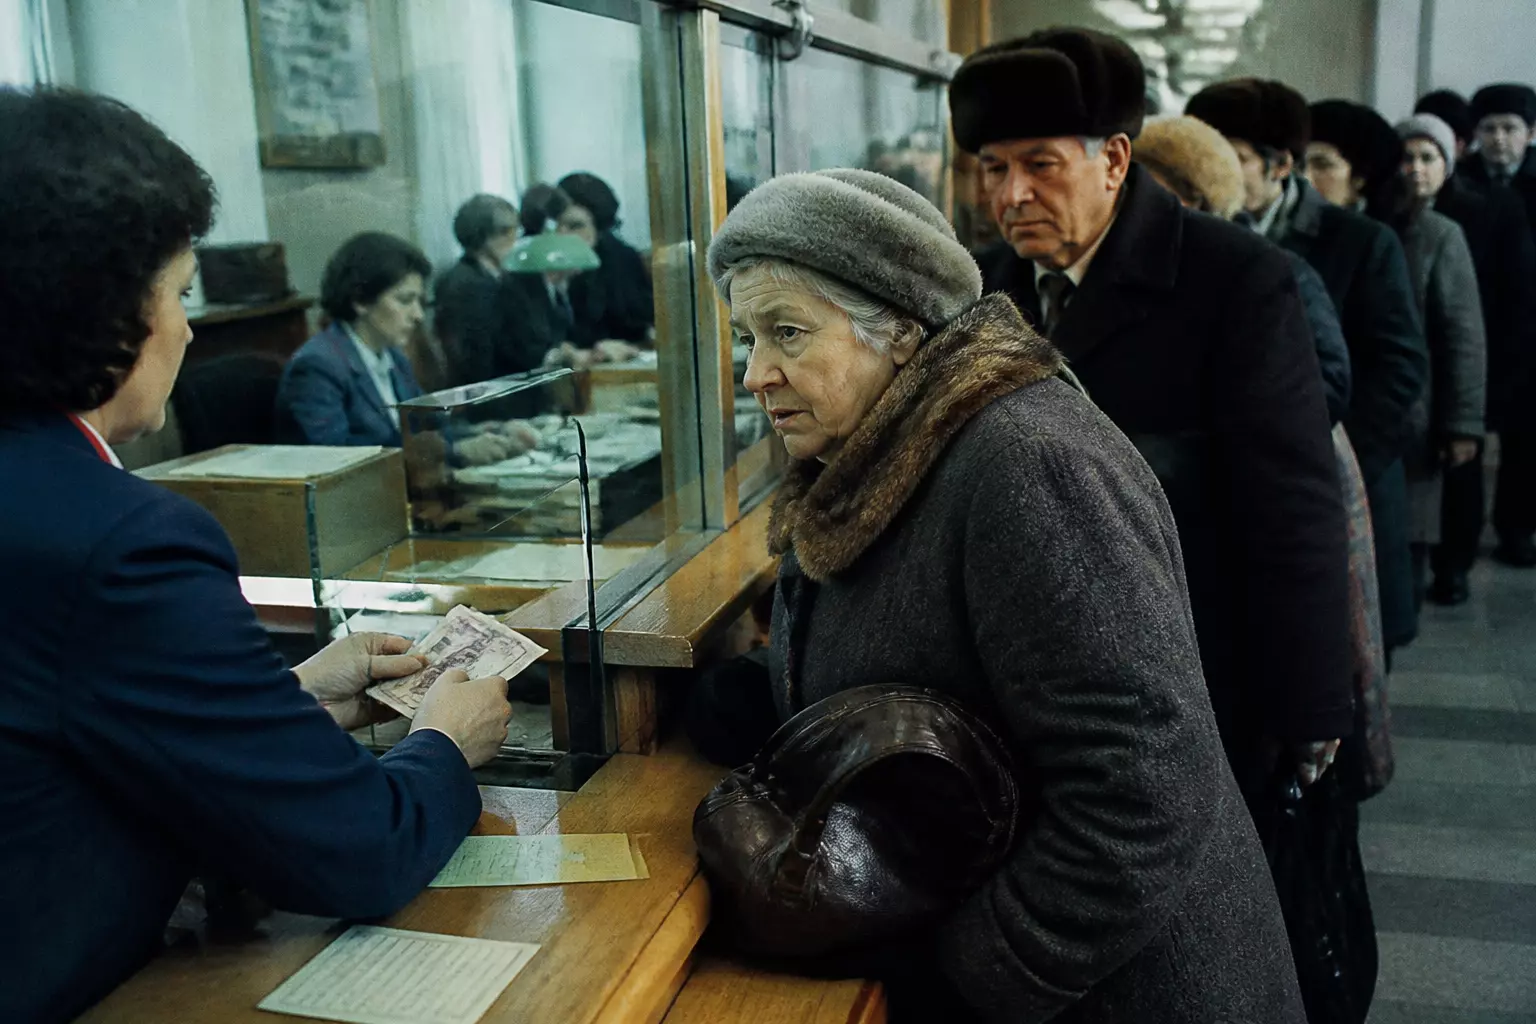
В начале 1991 года Валентин Павлов, занимавший пост главы правительства СССР, уверял депутатов Верховного совета, что разговоры о денежной реформе — это всего лишь слухи. Однако, всего через две недели, президент Михаил Горбачёв подписал указ, согласно которому с полуночи купюры в 50 и 100 рублей перестали быть законным средством платежа. В результате многие, только что получившие зарплату в этих купюрах, в ту же ночь ринулись к сберкассам.
Как всё начиналось
На обмен старых купюр отводилось всего три дня, при этом каждый гражданин мог поменять не более 1000 рублей. Судьба остальных средств решалась специальными комиссиями, и тем, кто не успел, приходилось оправдываться. Указ также ввёл ограничения на снятие средств со сберкнижек: теперь нельзя было получить более 500 рублей в месяц. Наибольшие потери понесли те, кто хранил деньги в крупных купюрах дома, не доверяя сберкассам.
В то время наличных становилось всё больше, а полки магазинов пустели. Очереди за автомобилями и мебелью растягивались на годы. Люди несли свои зарплаты в сберкассы, откладывая на квартиры в кооперативах, гаражи и автомобили. В Советском Союзе было зарегистрировано 220 миллионов вкладов, средний размер которых составлял 1734 рубля, в то время как инженер зарабатывал 150 рублей в месяц.
Однако Сбербанк не мог выдать людям их сбережения. Дефицит бюджета покрывался за счёт вкладов, и к началу 90-х практически все эти средства были использованы государством без надежды на возврат. Обмен старых купюр стал попыткой властей сократить избыточную наличность, поскольку товаров на них не было.
Прибавка к вкладам в 40%
С весны 1991 года цены на товары начали расти в 2–3 раза. Чтобы смягчить последствия, власти увеличили пенсии, пособия и стипендии, а вкладчикам Горбачёв указом добавил 40% к каждому вкладу.
Тем не менее, эти деньги практически не выдавались на руки. Максимальная сумма, которую можно было получить, составила 200 рублей, а остальная часть замораживалась на отдельном счёте на три года.
Например, если на счету было 7000 рублей, то прибавка составила 2800 рублей, но свободными оказались только 200 рублей. Остальные 2600 рублей оставались недоступными.
Параллельно началась печать новых денег, что способствовало дальнейшему росту цен, которые не успевали за прибавками.
Летом 1991 года Сбербанк СССР прекратил своё существование и был заменён Сбербанком России, зарегистрированным в Центробанке. При этом долги советского банка не перешли к новому учреждению, а сумма вкладов на момент закрытия банка стала основой для будущих компенсаций.
Резкое подорожание
С начала 1992 года цены были отпущены в свободное плавание, и государство практически перестало их контролировать. Ожидалось, что товары подорожают в 3–5 раз, но фактически за 1992 год цены выросли в 26 раз, тогда как зарплаты увеличились всего в 12 раз. Инженерская зарплата в 150 рублей в 1992 году позволяла купить лишь полкило сосисок.
Сбережения на сберкнижках обесценились. Например, картошка стоила 40 копеек за килограмм в 1990 году и 1882 рубля в 1995-м, так что даже несколько тысяч рублей на сберкнижке к тому времени хватало лишь на небольшую часть продуктов.
Закон 1995 года
В 1995 году было подписано законодательство, пообещавшее вернуть деньги вкладчикам, под именем закона «О восстановлении и защите сбережений граждан Российской Федерации». Советские вклады были признаны внутренним долгом государства, и его обязательством стало восстановление их стоимости.
Государство гарантировало 345,54 миллиарда рублей по ценам 1991 года, из которых 315,3 миллиарда приходилось на сберкнижки. Остальные средства составляли взносы в госстрахе и государственные ценные бумаги.
Пересчёт производился не по номиналу, а по покупательной способности. Например, вкладчик, имевший в 1991 году 4500 рублей — стоимость «Запорожца», должен был получить сумму, эквивалентную цене того же автомобиля сегодня.
Первую компенсацию в 1996 году получили пожилые вкладчики, родившиеся в 1916 году и раньше, которым на тот момент было больше 80 лет. Максимальная выплата составила 1 миллион рублей того времени, что едва хватало на два пылесоса, в то время как цветной телевизор стоил вдвое дороже. Срок полного расчёта так и не был определён.
Долговой рубль
Для расчёта долга по покупательной способности был введён долговой рубль, стоимость которого определялась на основе «необходимого социального набора» товаров и услуг на одного человека за год с еженедельным пересчётом. Для этого использовалась стартовая точка — стоимость этого набора в советских рублях.
Эта информация была закреплена в отдельном законе. Госдума приняла его в 1997 году, однако президент Ельцин подписал лишь в 1999-м. Основная статья закона содержала лишь одну фразу: базовая стоимость набора составила 464 рубля СССР, через которую и должен был пересчитываться каждый рубль старого вклада.
В последний раз Росстат определил курс долгового рубля в конце 2002 года — он составил 31,51 рубля. С 2003 года действие закона о 464 рублях стало ежегодно приостанавливаться. Официальная причина заключается в отсутствии источников финансирования и в том, что не было законов, где долговой рубль можно было бы применить.
Пока закон приостановлен, Росстат не ведёт расчёт долгового рубля, что делает невозможным подсчёт долговых обязательств государства перед вкладчиками. В результате вместо возврата долгов гражданам выплачиваются компенсации, правила которых определяет правительство.
Современные выплаты
В 2007 году на выплаты было выделено 48 миллиардов рублей, хотя общий долг перед вкладчиками на тот момент оценивался в 10,74 триллиона — что вдвое превышало годовые расходы бюджета. Один вкладчик, которому выплатили лишь 24 тысячи за 40 тысяч рублей, хранившихся на книжке в 1990 году, отмечал, что за это время прожиточный минимум вырос с 40 рублей до 6000, но суд признал законность выплат без учёта инфляции.
В том же году правительство утвердило правила, действующие до сих пор. Вкладчики 1945 года рождения и старше получают остаток своего вклада на лето 1991 года, умноженный на 3, остальные — на 2.
Расчёт производится по номиналу советского рубля. Тем, кто закрыл вклад между 1992 и 1995 годами, сумма уменьшается на коэффициент от 0,6 до 0,9, с вычетом ранее полученных сумм. Вклады, закрытые до конца 1991 года, не компенсируются вообще. Ничего не полагается и тем, у кого нет российского гражданства, и тем, кто хранил деньги в сберкассах за пределами нынешней России. Таким образом, сумма, которая в СССР могла покрыть стоимость автомобиля, по текущим правилам превращается в деньги, достаточные только на комплект резины.
Перенос сроков до 2030 года
В 2023 году Минфин предложил прекратить перенос сроков выплаты долгов, сделав это на год. Заместитель министра финансов Алексей Моисеев представил два варианта: заморозить закон без указания сроков или полностью отменить его.
Некоторые депутаты предложили сначала рассчитаться с вкладчиками старше 78 лет. По оценкам правительства, возврат долгов всем вкладчикам в 2024 году стоил бы 61,8 триллиона рублей, в то время как доходы бюджета на тот год планировались около 35 триллионов. Поэтому закон снова отложили, на этот раз до 2027 года.
В Верховный суд в конце 2025 года обратились 80 человек с требованием учитывать покупательную способность советского рубля при расчёте компенсаций. Суд отказал, сославшись на отсутствие в законе 1995 года сроков выплат, источников финансирования, порядка и даже списка тех, кому полагаются выплаты, а поддерживать покупательную способность вкладов государство не обязано.
Законопроект о новом переносе правительство внесло осенью 2026 года в одном пакете с бюджетом, и комитет Госдумы по финансовому рынку его поддержал. Начало полного расчёта снова перенесли на три года, до 2030 года. На привычные двойные и тройные компенсации в 2026 году было заложено около 1,66 миллиарда рублей, а полное погашение в этом году, по оценкам правительства, обошлось бы в 66,8 триллиона рублей, как сообщает Давид Цитин.