

Центробанк опубликовал рекомендации по контролю за крупными суммами — и вот что это означает для рядовых вкладчиков
В финансовой сфере России возник ажиотаж. Поводом для этого стало появление новых методических рекомендаций Центробанка под номером 1-МР. В информационном пространстве быстро распространились слухи о полном контроле за сбережениями граждан. Эксперты призывают отличать действительность от медийных преувеличений.
Что действительно сказано в документе
Нормативный акт не вводит новые налоги и не накладывает ограничения на население. Это внутренний регламент, предназначенный для комплаенс-служб и отделов финансового мониторинга коммерческих банков. Регулятор рекомендовал кредитным учреждениям пересмотреть действующие алгоритмы и усилить контроль за перемещением крупных объемов наличных и транзитными денежными потоками.
Почему ЦБ обратил внимание именно на вклады
Причина — аномальная ситуация на рынке депозитов. На фоне исторически высоких ставок начался бум перераспределения капитала: граждане массово изымают многомиллионные накопления из одних банков и переводят в другие под более выгодный процент. Такие перемещения средств, исчисляемые миллионами рублей, активируют автоматические системы антифрод-мониторинга. Программное обеспечение рассматривает резкое изменение финансового поведения клиента как потенциальную угрозу.
На этом фоне аналитики предложили практический совет: тем, кто работает с крупными суммами, стоит заранее подготовить документы для закрытия, чтобы избежать бюрократических задержек при ручном подтверждении операции.
Банк действует не по своей воле
Важно понимать, что банковский сектор контролирует средства частных лиц не по собственной инициативе, а в соответствии с Федеральным законом № 115-ФЗ о противодействии легализации доходов, полученных преступным путем. В тексте закона нет фиксированного цифрового лимита, при пересечении которого счет автоматически блокируется и требуются справки о доходах. Внимание службы безопасности привлекают не сами суммы, а их нестандартное происхождение и характер перемещения.
Три сценария, которые могут насторожить автоматику
-
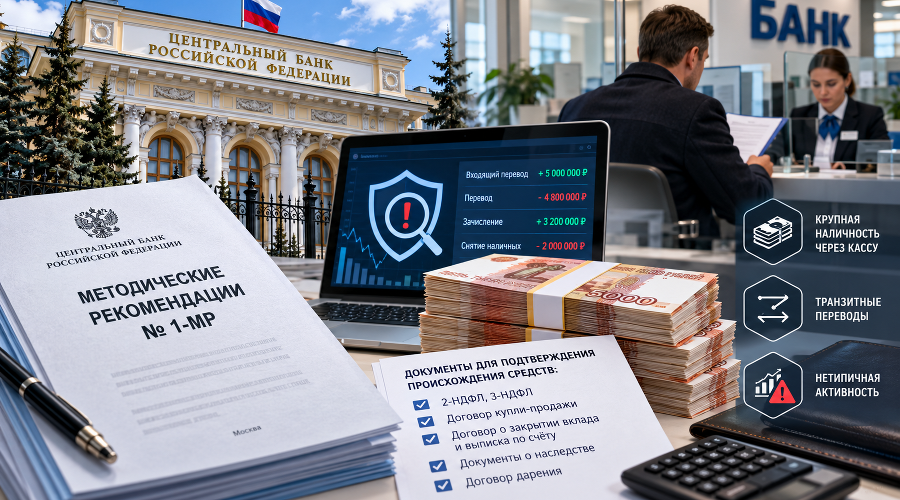
Крупная наличность через кассу. Если клиент с официальным доходом, скажем, 80 000 рублей в месяц внезапно вносит 5 000 000 рублей и раньше такого не делал, алгоритмы отметят транзакцию как высокорисковую.
-
Транзитные переводы. Средства внезапно поступают от третьих лиц или сторонних юридических лиц, а владелец счета в течение минут или часов отправляет их в другой банк или обналичивает. Классический признак схем по выводу капитала.
-
Нетипичная активность. Любые операции, которые противоречат многолетней истории клиента.
Что делать, если банк прислал запрос
Паниковать не следует. Для добросовестных граждан процедура носит исключительно технический характер. Если вы продали квартиру или автомобиль, закрыли крупный депозит в одном банке и планируете разместить средства в другом, либо получили наследство, достаточно иметь при себе стандартный пакет документов, которые остаются на руках после сделки.
Что принимается как доказательство легальности капитала:
-
справка о доходах и удержанных налогах по форме 2-НДФЛ либо поданная декларация 3-НДФЛ;
-
зарегистрированный договор купли-продажи квартиры, дома, земельного участка или транспортного средства;
-
договор о закрытии прежнего вклада плюс расширенная выписка по счету, показывающая, что деньги долгое время находились в легальном поле;
-
документы о вступлении в права наследования или нотариально заверенные договоры дарения денежных средств, как отмечают ПРО ФИНАНСЫ.