

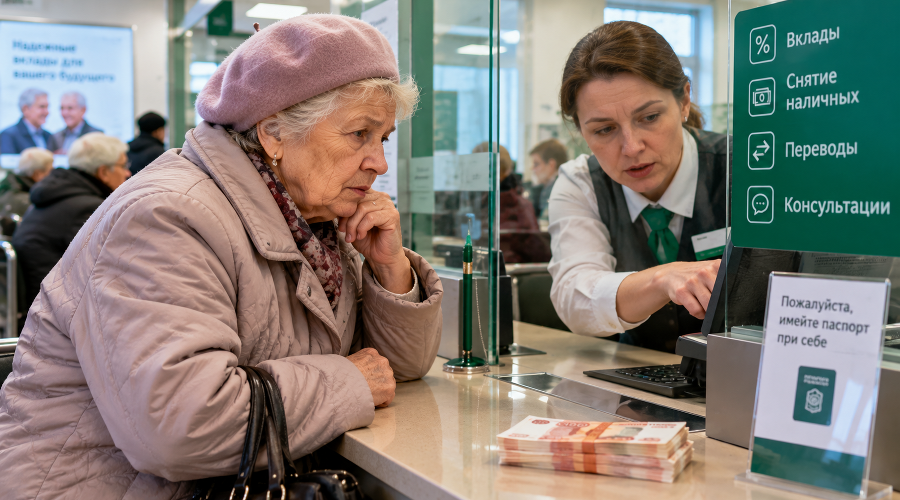
Ранее получение накоплений занимало всего пять минут, но сейчас это стало настоящим испытанием. Пожилые люди по всей стране всё чаще сообщают, что при попытке снять крупную сумму со своего вклада их начинают допрашивать о целях расходования, блокируют операции и долго проверяют каждую транзакцию. Давайте разберёмся, что стоит за этой «заботой» и как избежать потери собственных средств.
Кто виноват: банки или мошенники?
Основная причина — значительное ужесточение антифрод-систем на фоне реформы согласно Федеральному закону № 161-ФЗ. Суть изменений заключается в том, что теперь финансовая организация несёт полную материальную ответственность за сохранность средств клиента: если банк допустил списание денег под психологическим давлением мошенников, он обязан компенсировать украденную сумму из собственных средств.
С 1 января 2026 года список признаков подозрительных операций расширился с 6 до 12 критериев. Алгоритмы искусственного интеллекта теперь обозначают как высокорисковую транзакцию почти любое нетипичное действие пенсионера: досрочное закрытие долгосрочного вклада, значительный перевод родственнику или снятие крупной суммы наличными. По оценкам экспертов, в первые недели 2026 года под временные блокировки могли попасть от 2 до 3 миллионов человек — это составляет 1–2% от всех активных клиентов банков.
Кассир как психолог: что происходит в отделении
Второй барьер — обязательные профилактические интервью прямо в кассовых узлах. При обращении за наличными сотрудники теперь обязаны проводить мини-опрос: детально выяснять цель снятия средств, уточнять, не поступали ли звонки от лиц, представляющихся «сотрудниками ФСБ» или «специалистами Центробанка», и удостоверяться, что клиент действует по своей воле.
Если посетитель демонстрирует признаки стресса, запутывается в показаниях или не может убедительно объяснить экономическую целесообразность операции, выдача денег немедленно приостанавливается до полного выяснения обстоятельств службой безопасности.
Лимиты объединили по паспорту
Третий фактор — переход на единый учёт персональных лимитов. Ранее ограничения на обналичивание действовали отдельно для каждой конкретной карты или счёта. Теперь общий суточный порог — например, стандартные 100 000 рублей — суммируется строго по паспортным данным клиента во всех продуктах конкретного банка одновременно. Попытка снять часть суммы через банкомат утром и остаток в кассе днём будет расценена системой как превышение единого лимита.
Росфинмониторинг подключается к СБП
С 1 сентября 2026 года Росфинмониторинг получил прямой доступ к инфраструктуре Системы быстрых платежей. Любые нетипичные для пенсионера переводы крупных сумм через СБП автоматически генерируют запросы ведомства о подтверждении источника доходов. При малейшем сомнении банк имеет право приостановить транзакцию на срок до 48 часов. Для верификации личности дистанционно необходимо пройти видеозвонок с менеджером или предоставить сканы документов — это серьёзное препятствие для людей с ограниченной мобильностью или слабым владением цифровыми технологиями.
Наличных в кассах не хватает
Пятая проблема — физический недостаток наличных средств. Из-за резкого увеличения спроса на бумажные деньги хранилища банков истощаются: с начала 2026 года объём наличных рублей за пределами банков увеличился примерно на 1,7 трлн рублей. Без предварительного уведомления выдать несколько сотен тысяч рублей в день обращения отделение зачастую просто не может технически, пишет Пенсионный обозреватель РФ.
Что делать: практические советы
-
Заказывайте нужную сумму за 2–3 рабочих дня до визита.
-
Приходите в офис лично с оригиналом паспорта.
-
Спокойно отвечайте на вопросы службы безопасности, указывая реальную бытовую причину снятия — ремонт квартиры, покупка дорогой бытовой техники или оплата путёвки в санаторий.
-
По крупным переводам сохраняйте переписку или квитанции.
-
Если считаете отказ необоснованным, подавайте жалобу в Банк России или Роспотребнадзор.
Борьба с мошенниками — дело важное, но когда она превращается в тотальную проверку каждого пенсионера, возникает резонный вопрос: где проходит граница между защитой и ограничением права распоряжаться собственными деньгами?