

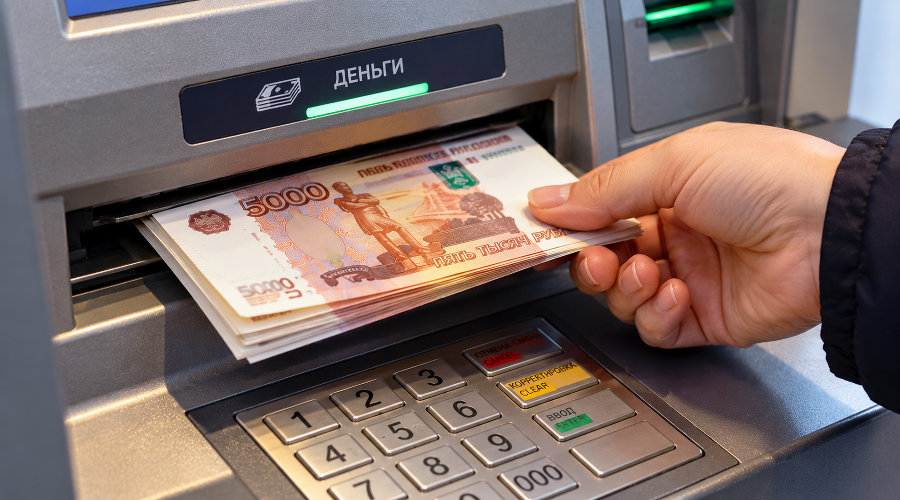
В России наблюдается интересный финансовый парадокс. Банки предлагают высокие ставки по депозитам, однако граждане всё чаще выбирают наличные.
Доля людей, которые хранят свои сбережения «в тумбочке», возросла до 37%. В то же время, доля сторонников традиционных банковских вкладов снизилась до 36%.
Таким образом, часть населения осознанно предпочитает обходиться без банковских услуг, даже теряя на этом деньги.
Цифры, которые тревожат регулятора
Центральный банк фиксирует значительный отток ликвидности из финансовой системы.
В июле объем наличных средств в обращении увеличился на 643 миллиарда рублей. В августе россияне вывели из банков еще 434 миллиарда.
Хотя темпы оттока немного замедлились по сравнению с рекордным июлем, сам тренд на «обналичивание» продолжает сохраняться.
Для многих наличие купюр в руках обеспечивает ощущение контроля. Эти деньги можно потратить мгновенно, без необходимости переводов между счетами, подтверждений операций и беспокойства о возможных технических сбоях или блокировках. На это также накладываются опасения, связанные с санкционным давлением и ограничениями на международные переводы.
Недостатки «стеклянной банки»
Банк России регулярно напоминает, что дома следует держать лишь оперативный запас — сумму, необходимую на две-три недели текущих расходов. Всё, что хранится дольше, постепенно теряет свою ценность.
Основной недостаток хранения крупных сумм под матрасом — это упущенная доходность. Пока деньги лежат дома, они не приносят дохода. При двузначных ставках по депозитам эта разница становится критически важной.
Номинально сумма остается прежней, но через год на неё можно купить уже меньше. Особенно это касается крупных накоплений: если несколько сотен тысяч рублей лежат без движения, реальная потеря покупательной способности за год может составить десятки тысяч.
Существует и макроэкономический эффект. Когда деньги переходят из банков в наличные, у кредитных учреждений становится меньше ресурсов для предоставления займов. В результате стоимость кредитов для бизнеса и населения остаётся высокой, что замедляет развитие экономики.
Как банки пытаются вернуть доверие
Финансовая система вынуждена адаптироваться к этому спросу.
Банк России анонсировал новый механизм: возможность пополнения счетов через банкоматы других банков.
Планируется, что через «чужой» терминал можно будет вносить до 25 тысяч рублей за одну операцию и до 200 тысяч в месяц. Это решает проблему поиска конкретного банкомата своего банка, чтобы вернуть наличные обратно на счёт.
Почему так происходит
Тренд вполне объясним с психологической точки зрения. За последние годы люди не раз сталкивались с резкими изменениями в привычных финансовых механизмах.
Ограничения на переводы, колебания курсов, блокировки отдельных операций — всё это подорвало доверие к цифровым деньгам.
Тем не менее, полностью переходить на наличные — не самое разумное решение. Иметь дома резерв на продукты и бензин — это нормально. Но хранить там крупные суммы месяцами — значит сознательно отказываться от доходности.
Золотая середина
Проблема заключается не в выборе «или-или».
Логичнее распределять средства по категориям:
-
Оперативный резерв: часть денег, доступная в краткосрочной перспективе (наличные или накопительный счёт).
-
Долгосрочный капитал: средства, которые не понадобятся в ближайшие год-два, стоит размещать так, чтобы они хотя бы частично компенсировали инфляцию.
Судя по статистике, россияне сейчас делают выбор в пользу финансовой независимости. Но за это спокойствие в буквальном смысле приходится расплачиваться реальными деньгами, которые обесцениваются инфляцией.
Что ожидать в 2027 году
Если тенденция на обналичивание сохранится, банки столкнутся с дальнейшим дефицитом ликвидности. Это может замедлить снижение ставок по кредитам, и значит, экономика будет остывать медленнее, чем хотелось бы регулятору.
Для вкладчика главный вопрос остаётся открытым: хранить деньги дома и терять на инфляции или доверить их банку и получить, пусть и небольшой, но доход. Ответ каждый выбирает самостоятельно. Однако цифры пока говорят не в пользу матраса, пишут НОРМАТИВНЫЙ.