

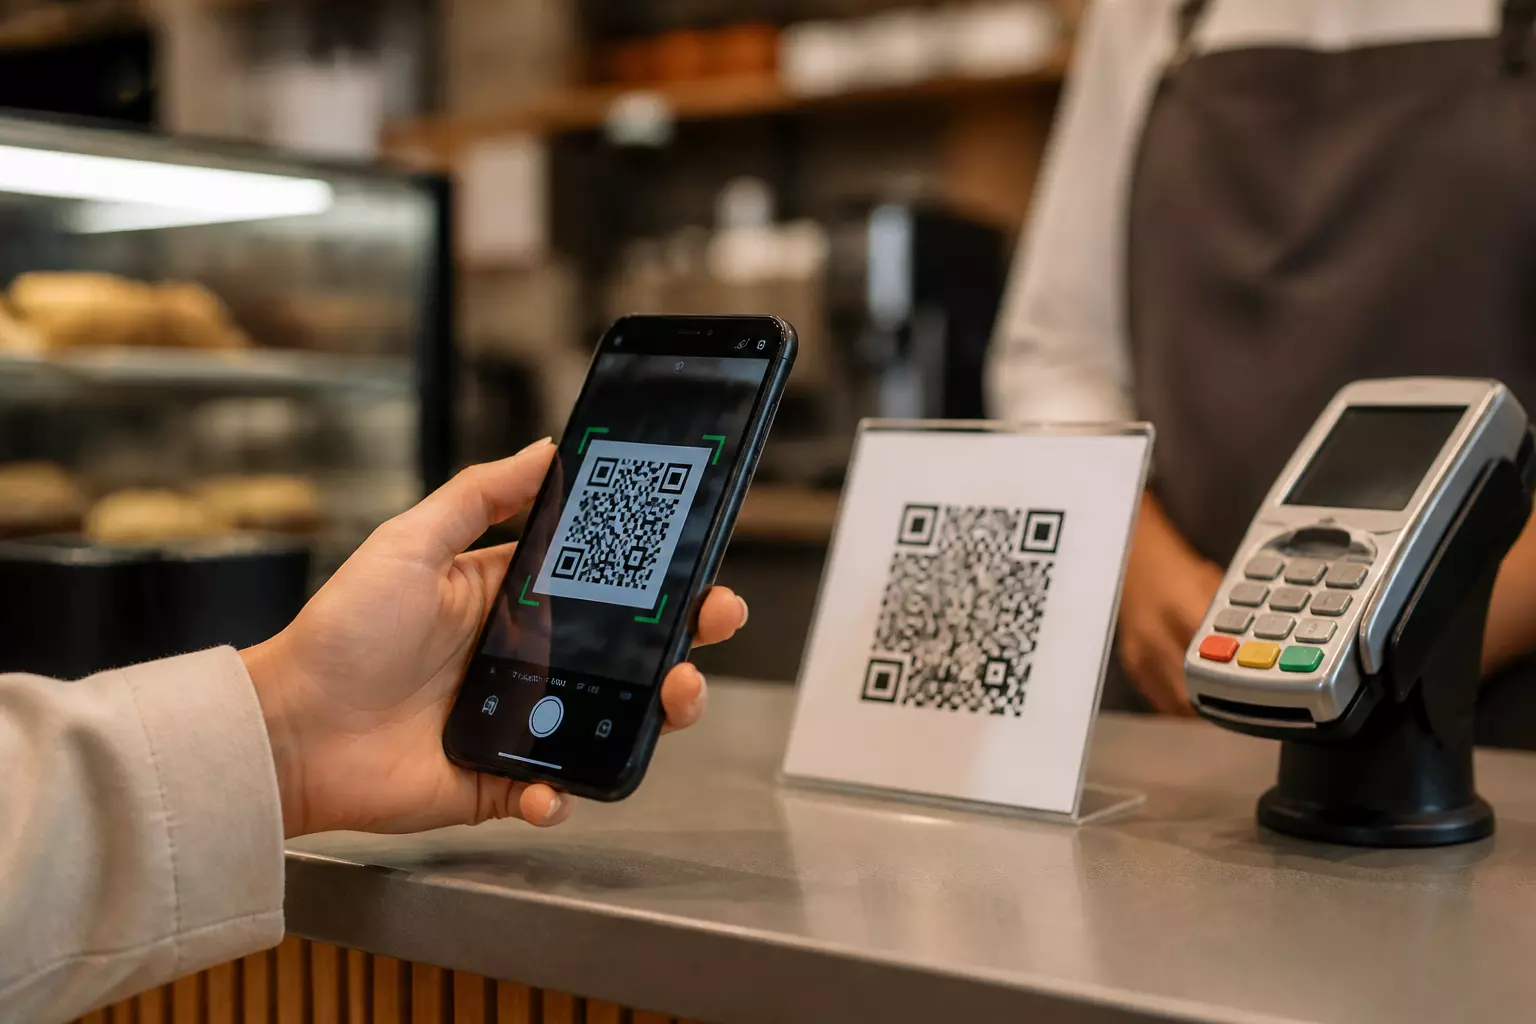
Пластиковые банковские карты постепенно утрачивают своё доминирующее положение в финансовых операциях россиян, их место занимают цифровые экосистемы. Это не мимолётная тенденция, а основательная стратегия, поддерживаемая как государством, так и финансовыми учреждениями. Однако это не означает, что наличные и пластиковые карты исчезнут сразу — они останутся в обороте, но их функциональность значительно уменьшится из-за появления новых платёжных решений.
Причины снижения роли пластиковых карт
Изменения обусловлены внедрением технических и организационных новшеств, направленных на упрощение, удешевление и повышение безопасности финансовых операций.
Единый QR-код вместо множества
С сентября 2026 года в розничной торговле начнётся активное внедрение единого стандарта платежей: вместо разных QR-кодов от банков появится универсальная матрица, основанная на инфраструктуре Национальной системы платёжных карт (НСПК). Пользователю достаточно будет навести камеру своего смартфона на код — откроется меню с выбором способа списания, включая Систему быстрых платежей, внутренние сервисы банка или кошелёк в цифровых рублях.
Система быстрых платежей демонстрирует стремительный рост: согласно данным Центробанка, объём переводов через неё за последний год увеличился многократно. Платёжные стикеры, которые можно прикрепить к чехлу телефона или брелоку, уменьшают необходимость носить с собой кошелёк с пластиковыми картами.
Результаты первых испытаний показывают, что единый QR-код ускоряет процесс оплаты на 20–30%. Продавцы отмечают сокращение времени обслуживания, а покупатели — меньшую вероятность конфликтных ситуаций в очередях.
Приоритет безопасности
Универсальный QR-код формируется динамически и связан с конкретной транзакцией, что значительно снижает риск мошенничества: подделать такой код или извлечь данные карты становится труднее. Информация передаётся в зашифрованном виде, а единый стандарт упрощает разработку банковских решений и снижает издержки в отрасли.
Внедрение нового стандарта потребует инвестиций: торговым точкам необходимо будет обновить кассовое оборудование, а банкам — адаптировать свои приложения. Ожидается, что эти затраты окупятся благодаря снижению комиссий и ускорению оборота средств. Крупные ритейлеры уже готовы к переходу, а малому бизнесу обещаны льготы и субсидии на модернизацию инфраструктуры.
Изменения в использовании привычных карт
Полного исчезновения пластиковых карт в ближайшие пять лет, по мнению экспертов Центробанка, не произойдёт. Однако изменятся их форма и функции: всё чаще они будут представлены виртуальными версиями в смартфонах и защищённых облачных хранилищах.
Прикладывать физическую карту к терминалу россияне будут реже. Основными способами оплаты станут единый QR-код, мгновенные переводы по биометрическим данным, платёжные стикеры и прямые списания из цифровых кошельков в рублях.
Физические карты останутся как резервный вариант — на случай разряда телефона или отсутствия современных терминалов. Банки постепенно сокращают выпуск пластиковых карт, продвигая виртуальные аналоги как более выгодные и экологически чистые решения.
Некоторым группам граждан, например пожилым людям, не использующим смартфоны, пластиковые карты по-прежнему нужны. Также они могут понадобиться при поездках за границу, хотя их использование за пределами страны может быть ограничено.
Виртуальные карты уже доступны во многих банках: их можно получить за считанные минуты и сразу использовать для онлайн-платежей. Такие карты невозможно физически потерять или повредить, а в случае утечки данных их переоформление происходит мгновенно; кроме того, они предлагают удобные инструменты для контроля расходов и настройки лимитов.
Цифровой рубль — новая форма валюты
Одновременно с внедрением единого QR-кода начнётся проект цифрового рубля — третьей официальной формы национальной валюты, которую будет эмитировать Центральный банк.
С осени 2026 года системно значимые кредитные организации обязаны предоставить клиентам доступ к операциям с цифровым рублём. Принуждения к переводу зарплат в цифровую форму не будет, но экономическая выгода может подтолкнуть предприятия к этому: расчёты в цифровых рублях обходятся значительно дешевле традиционных карточных эквайрингов.
Цифровой рубль не является криптовалютой, а представляет собой государственный инструмент, обеспечиваемый Банком России; он хранится в специальном кошельке на платформе ЦБ. Доступ к этому кошельку возможен через любой банк: его можно пополнять с обычного счёта и тратить там, где принимают цифровые рубли.
На цифровые рубли проценты не начисляются — это средство расчёта, а не инструмент накопления. Для повседневных расходов цифровой кошелёк идеален, для крупных сумм по-прежнему подойдут вклады и накопительные счета.
Цифровой рубль дополняет наличные и безналичные деньги: пользователю остаётся решать, какую часть своих средств хранить в цифровом кошельке. В отличие от электронных денег коммерческих сервисов, цифровой рубль подкреплён обязательствами Центрального банка, что повышает его надёжность в случае проблем с конкретным банком.
Преимущества для бизнеса
Для предпринимателей цифровой рубль — это способ снижения затрат. В настоящее время магазины платят эквайринговые комиссии за карточные операции; при расчётах в цифровых рублях комиссии минимальные или вообще отсутствуют, а мгновенные переводы снижают риски кассовых разрывов и ускоряют доступ к выручке.
Кроме того, цифровой рубль открывает возможность программирования платежей через смарт-контракты: автоматическая оплата аренды, массовые выплаты зарплат и ускоренный возврат средств снижают административные расходы и вероятность ошибок.
В будущем цифровой рубль может стать инструментом для международных расчетов: это сократит время и стоимость переводов за границу, но для этого потребуются межгосударственные соглашения — первые переговоры уже начались.
Биометрия и Bluetooth: оплата без карт
Ещё одной важной составляющей новой финансовой инфраструктуры станут биометрические методы и беспроводные технологии.
Оплата «лицом» через Единую биометрическую систему становится всё более популярной в ритейле, общественном транспорте и сфере услуг; терминалы, позволяющие расплачиваться взглядом, уже тестируются в пилотном режиме.
Технология Bluetooth Low Energy открывает новые возможности: банки испытывают решения, при которых смартфон — включая устройства Apple — выступает в роли защищённого токена, и оплату можно осуществить простым поднесением телефона к терминалу, без необходимости запускать приложения и вводить пароли.
По заявлению банков, токены надёжно защищены, и списание без согласия владельца исключено. Единая биометрическая система хранит не изображения, а математический шаблон, который невозможно восстановить в виде фотографии. Для проведения платежа требуется согласие пользователя, а биометрические данные можно отключить в банковском приложении.
Биометрия используется не только для оплаты, но и для ускорения получения услуг и подтверждения личности — это помогает сократить бюрократию. Молодёжь охотно принимает такие технологии, в то время как старшее поколение относится к ним с осторожностью, однако, как показывает история, принятие новых решений со временем возрастает, как это было с картами.
Также активно развиваются способы оплаты через носимые устройства: умные часы, браслеты, кольца. В будущем они смогут подтверждать транзакции биометрическими данными, например, считывая пульс владельца.
Государственный контроль: дропперы и лимиты
С развитием технологий усилится и контроль за обращением физических носителей. В борьбе с теневой экономикой и мошенничеством, связанным с подставными счетами (дропперами), контроль за картами станет более строгим.
С 1 сентября 2026 года Росфинмониторинг получит упрощённый доступ к серверам НСПК, что позволит в реальном времени отслеживать подозрительные цепочки переводов и оперативно блокировать дропперские счета.
С 1 сентября 2027 года вступит в силу правило: один гражданин сможет иметь не более 20 активных карт в разных банках. Исключения предусмотрены для предпринимателей и самозанятых, которым может потребоваться большее количество счетов для ведения бизнеса. Лимит касается только активных карт — заблокированные или просроченные не учитываются.
Это нововведение побудит людей внимательнее относиться к выбору банков и количеству карт. Многие банки уже предлагают мобильные решения для управления картами в одном приложении: установка лимитов, моментальная блокировка и объединённая учётность помогут пользователю не превышать допустимое количество активных инструментов.
Ограничение числа карт и усиленный мониторинг сделают труднее массовое открытие счетов мошенниками и помогут выявлять подозрительные операции на раннем этапе.
Что ожидает россиян
В ближайшие годы использование пластиковых карт станет менее распространённым: основные способы расчётов сместятся в сторону единого QR-кода, биометрии, платёжных стикеров и цифровых рублёвых кошельков. Переход будет постепенным: наличные и карты останутся, но вектор развития очевиден — государство и банки ориентированы на цифровизацию, бизнес — на сокращение затрат, а потребители — на удобство.
Как подготовиться уже сейчас
-
Не бойтесь новых инструментов. Попробуйте оплачивать через Систему быстрых платежей или QR-код — это простой и безопасный метод.
-
Следите за развитием цифрового рубля. Когда кошелёк станет доступен, возможно, имеет смысл его открыть.
-
Проверьте количество активных карт. Если их более 20, оцените необходимость каждой и закройте лишние, чтобы избежать проблем в будущем.
-
Осторожно относитесь к биометрии. Не передавайте данные третьим лицам и контролируйте настройки безопасности в приложениях.
-
Увеличивайте финансовую грамотность. Чем больше вы знаете о новых инструментах, тем легче будет к ним адаптироваться.
Технологическое будущее формируется уже сейчас: банковские карты претерпевают трансформацию, появляются новые удобные и быстрые способы расчётов. Важно оставаться информированными и готовыми пробовать новые решения, при этом сохраняя бдительность в вопросах безопасности.