

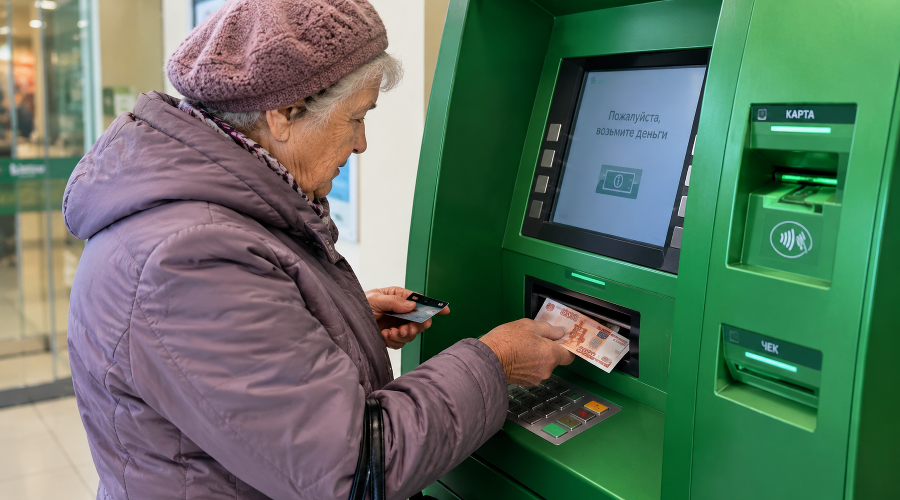
Российские банки вводят строгие многоуровневые ограничения, которые могут полностью лишить пенсионеров доступа к их собственным сбережениям в наличной форме. Несколько категорий пожилых вкладчиков не смогут мгновенно и в полном объёме снять средства со своих счетов. Рассмотрим, кто окажется под данными ограничениями, почему это происходит и какие действия предпринять, чтобы получить свои деньги.
Российские финансовые учреждения вводят строгие многоуровневые ограничения, которые могут полностью закрыть пенсионерам доступ к их сбережениям в виде наличных.
Несколько групп пожилых вкладчиков не смогут мгновенно и в полном объёме получить средства со своих счетов, столкнувшись с требованиями современного финансового законодательства и мерами безопасности.
Барьер 1. Антифрод-мониторинг
Первой и самой многочисленной группой риска становятся граждане, чьи транзакции попадают под автоматизированный антифрод-мониторинг. В условиях повсеместного телефонного мошенничества финансовые учреждения перешли к строгим алгоритмам наблюдения за клиентами старшего возраста, начиная с возраста 55–60 лет.
Если система безопасности фиксирует необычное поведение, она автоматически блокирует выдачу наличных или любые переводы на 48 часов.
Причинами для такой автоматической блокировки могут быть:
-
попытка снятия необычно крупной суммы;
-
обращение к банкомату в нетипичное время суток или в непривычном для клиента месте;
-
досрочное закрытие крупного депозита, превышающего 200 тысяч рублей.
Дополнительным триггером часто становится недавно оформленный кредит, после которого мошенники, представляясь работниками службы безопасности, убеждают жертву срочно обналичить все средства для «безопасного счёта».
Если подозрения подтвердятся, лимиты на снятие наличных через банкоматы становятся критически низкими: держателю карты разрешат снять не более 50 000 рублей в сутки.
Если же персональные данные пенсионера или реквизиты его карты уже внесены в специализированную базу данных Банка России о мошеннических операциях, например, по подозрению в так называемом дропперстве, месячный лимит на обналичивание через устройства самообслуживания составит не более 100 000 рублей.
Чтобы получить сумму, превышающую эти строгие ограничения, пожилому человеку придется лично посетить отделение банка, выстоять в очереди и предоставить оригинал паспорта для ручной идентификации.
Барьер 2. Безотзывные депозиты и закрытые срочные вклады
Вторая категория граждан, не способных получить деньги немедленно, — это владельцы безотзывных депозитов и закрытых срочных вкладов. Юридическая природа таких продуктов подразумевает, что банк принимает средства на строго определённых условиях.
Если пенсионер решит расторгнуть договор досрочно, кредитная организация имеет полное право либо полностью отказать в моментальной выдаче наличных, либо выдать их, но с аннулированием всех накопленных процентов, превращая доходный вклад в обычный текущий счёт с нулевой ставкой.
Барьер 3. Крупная сумма без предзаказа
Кроме того, существует чисто технический и логистический барьер. При попытке снять крупную сумму, начинающуюся от порога в 100–150 тысяч рублей, без предварительного уведомления банка кассир физически не сможет выдать купюры.
Российские отделения не хранят в открытом доступе миллионы рублей наличными из соображений безопасности, поэтому при отсутствии оформленного за 1–3 рабочих дня предзаказа кассир выдаст лишь ту мелкую сумму, которая есть в наличии в лотке, а остальное попросит подождать или перенести визит.
Барьер 4. Программа долгосрочных сбережений
Третья группа ограничений касается владельцев пенсионных накоплений, переведенных в Программу долгосрочных сбережений. Правительство официально утвердило механизм автоматической конвертации так называемых замороженных накопительных пенсий «молчунов» — граждан, которые никогда не переводили свои средства из государственного управления в частные фонды — в ПДС.
Главная особенность этих средств заключается в их низкой ликвидности. Деньги, которые переходят из системы обязательного пенсионного страхования в новый сберегательный формат, невозможно досрочно конвертировать в наличные или получить единой выплатой на банковский счёт для свободного использования.
Законодательство предусматривает лишь узкий перечень исключительных жизненных обстоятельств, позволяющих нарушить этот запрет. К ним относятся только экстренные ситуации, требующие дорогостоящего медицинского вмешательства, или трагедия, связанная с потерей кормильца.
Во всех остальных случаях доступ к капиталу будет заблокирован до достижения чётких возрастных границ: 55 лет для женщин и 60 лет для мужчин. Также законным способом забрать эти средства станет истечение 15-летнего срока с момента заключения договора с ПДС, после чего выплаты будут производиться строго в виде регламентированных периодических начислений, пишут ПРО ФИНАНСЫ.