

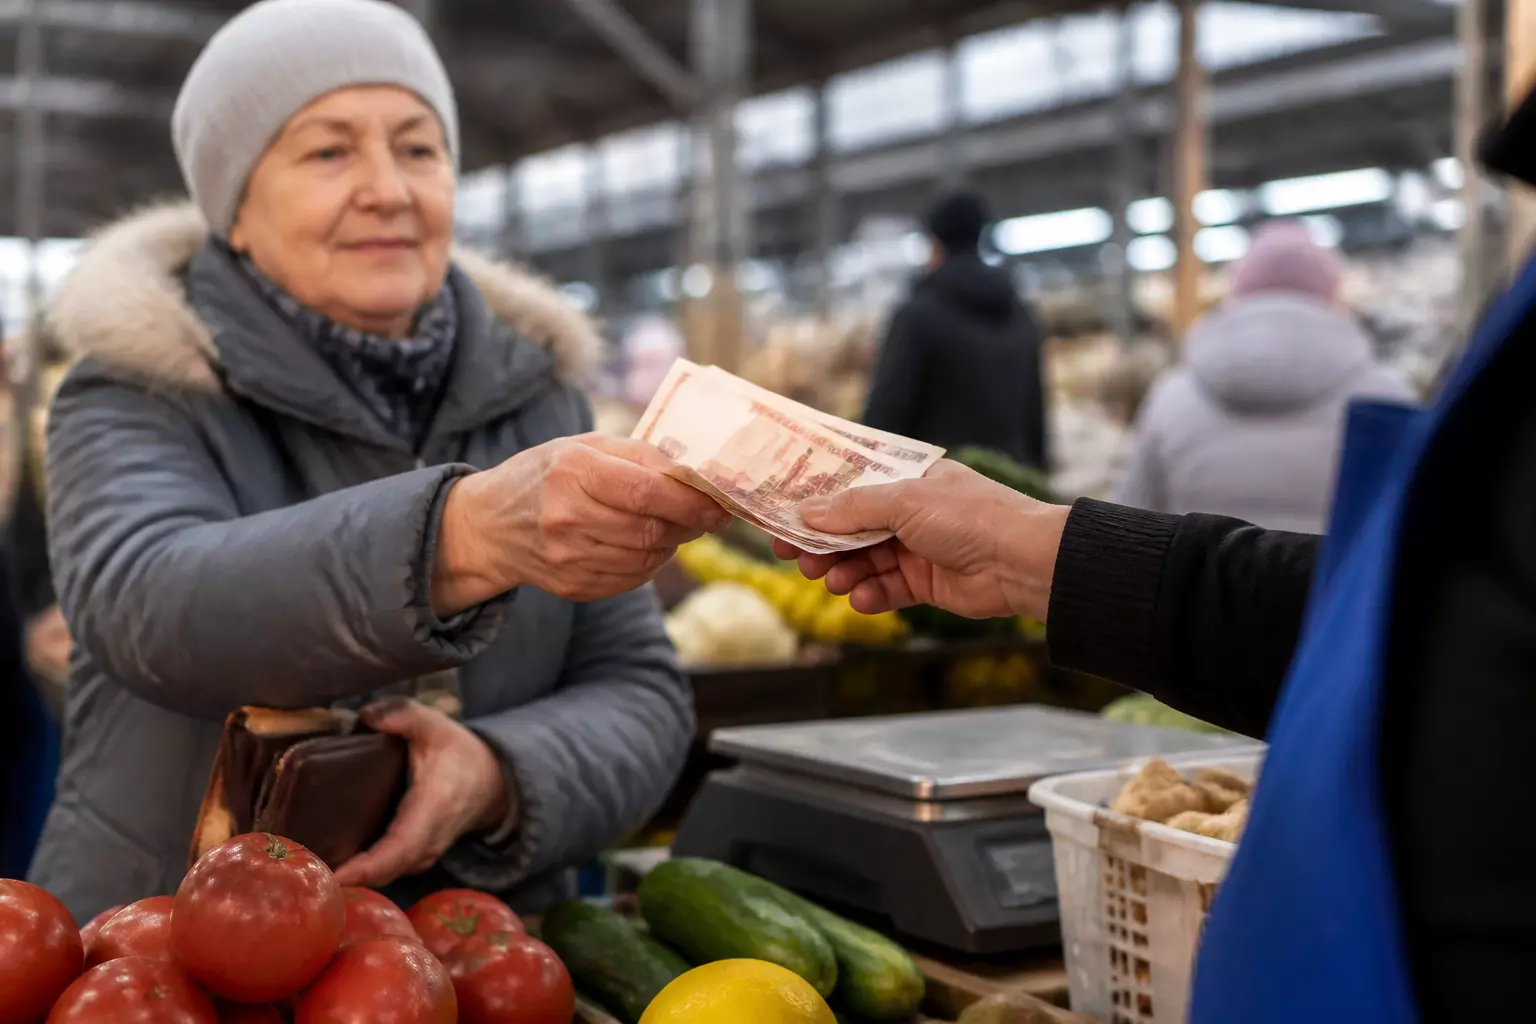
Центральный банк России отметил резкий рост наличных денег в обращении: на данный момент общий объём бумажных купюр, находящихся у населения и в кассах предприятий, составляет около 21 триллиона рублей. По оценкам как регулятора, так и независимых аналитиков, доля наличных расчетов в розничной торговле возросла до примерно 32,5%, в то время как ранее этот показатель находился на уровне около 24%.
Тем не менее, это не говорит о том, что граждане полностью отказались от использования банковских карт: безналичные платежи по-прежнему составляют основную часть всех расчетов.
Не паника, а приспособление
Экономисты рассматривают текущую ситуацию скорее как адаптацию участников рынка к новым макроэкономическим условиям, а не как паническое поведение. Увеличение доли наличных объясняется множеством факторов, а не единственным резким событием.
Почему растёт доля наличных
К основным причинам перехода населения и бизнеса на наличные средства относятся несколько факторов.
-
Снижение доходности вкладов. После уменьшения процентных ставок банковские вклады стали менее привлекательными, что заставило часть граждан снимать накопления и держать их в кэше.
-
Проблемы с инфраструктурой. Сбои в мобильном интернете и других сервисах усилили понимание наличных как резервного метода оплаты жизненно необходимых товаров при недоступности цифровых платежей.
-
Изменения в налогообложении и переход в тень. Увеличение налоговой нагрузки заставило многих представителей малого и микробизнеса частично перейти на наличные расчеты или переводы между физическими лицами для снижения затрат на эквайринг и комиссии.
-
Ужесточение контроля P2P-переводов. Строгий мониторинг и частые блокировки счетов в рамках закона 115-ФЗ приводят к росту недоверия к безналичным переводам, что подталкивает людей к наличным, которые не оставляют цифровых следов.
Какие риски это несёт для экономики
Возврат части оборота к наличной форме может привести к нескольким важным последствиям для макроэкономической стабильности.
-
Увеличение теневой экономики. Наличные расчеты сложнее контролировать, и с ростом их доли государственные бюджеты могут недополучать налоговые поступления.
-
Отток ликвидности из банков. Массовые снятия средств и закрытие счетов ослабляют ликвидность кредитных организаций, что увеличивает их зависимость от заимствований у Центробанка и может повысить стоимость кредитов для бизнеса и граждан.
-
Давление на инфляцию. Увеличение объёма наличных в обращении стимулирует потребление, что может привести к ускорению роста цен.
-
Рост затрат на обслуживание наличного оборота. Производство защищённых банкнот, инкассация, их безопасная транспортировка и утилизация изношенных купюр требуют значительных финансовых ресурсов — речь идет о миллиардах рублей ежегодно.
-
Замедление цифровой трансформации. Относительное возвращение капитала в наличные затрудняет развитие финтех-решений и банковских экосистем, несмотря на предыдущие успехи в области внедрения цифровых платежей.
Позиция регулятора и ожидания экспертов
Банк России и профильные специалисты пока не воспринимают ситуацию как катастрофическую. Согласно данным регулятора, доля наличных в общей денежной массе составляет примерно 15%, что ниже, чем несколько лет назад, когда этот показатель превышал 20%.
Тем не менее, эксперты из организации ПРО ФИНАНСЫ предупреждают: если тенденция к уменьшению доли безналичных расчетов сохранится, государству, вероятно, придётся вводить новые жесткие административные и экономические меры, направленные на «обеление» рынка и возврат транзакций в прозрачную банковскую сферу.