

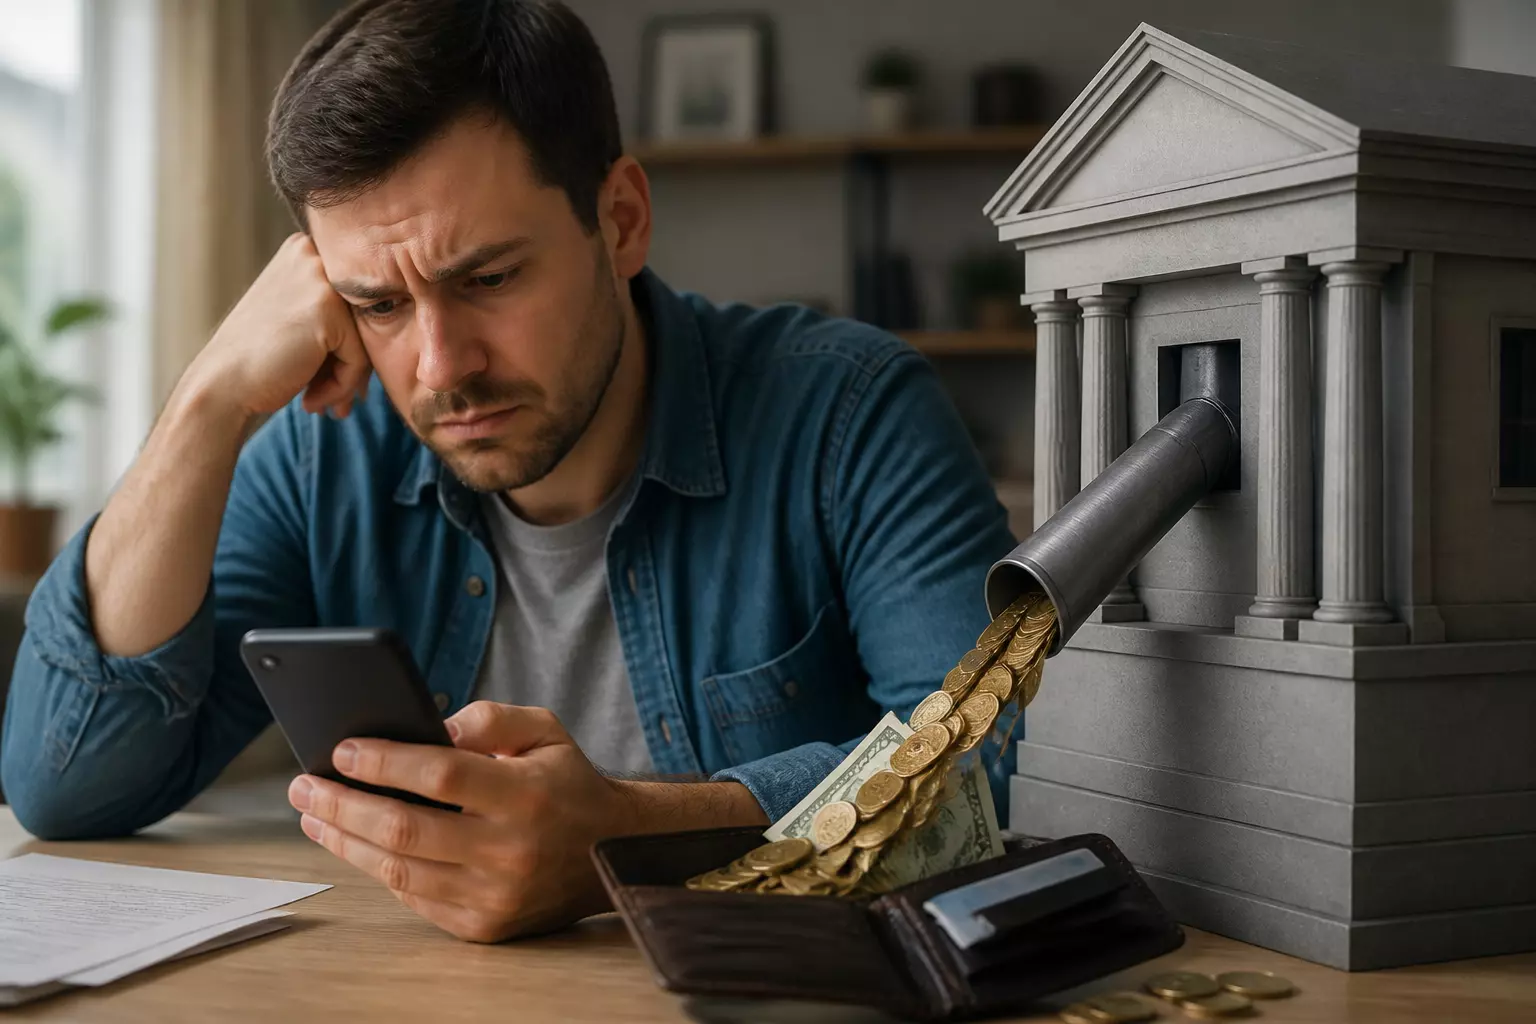
Мы доверяем банкам, получая зарплаты, оплачивая счета и переводя деньги друзьям. Это кажется удобным и безопасным — даже без дополнительных затрат. Однако реальность иная: пока ваши средства находятся на обычных счетах, банк использует их в своих интересах, получая выгоду, которая зачастую не совпадает с вашими.
Тихое обесценивание: что происходит с вашими средствами
Держите деньги на дебетовой карте или старом накопительном счете с минимальной процентной ставкой? Тогда вы участвуете в финансовой схеме, которая не приносит вам выгоды. Банк использует ваши средства, а вы теряете покупательную способность.
0% на остаток равносилен отрицательной ставке
Многие карты предлагают нулевой процент на остаток. На первый взгляд, это не уменьшает сумму на счете, но не учитывает инфляцию. При уровне инфляции около 7–8% в год (реальные цифры могут быть даже выше) ваши накопления с доходом 0% теряют ту же долю покупательной способности.
Простой расчет: если у вас на счету 100 000 рублей, то за год вы теряете примерно 7 000–8 000 рублей в плане покупательной способности. Это не мелочь, а скрытые расходы за то, что вы разрешаете банку использовать ваши деньги.
Вклады под 3–5% не спасают от обесценивания
Хотя банки предлагают депозиты с доходностью 3–5% годовых, по факту вы все равно уступаете инфляции — теряя 3–5% реальной стоимости средств. В то же время банк использует ваши деньги для кредитования других клиентов под 15–20%, оставляя разницу себе. Это законный источник прибыли для банков, но для вкладчиков — чистые убытки.
Комиссии за каждое действие
Плата за снятие наличных в банкоматах других учреждений, комиссии за межбанковские переводы, сборы за СМС-информирование и ежемесячное обслуживание карт — все это дополнительные расходы. На таких «мелочах» банки зарабатывают немалые суммы, и клиенты постепенно ощущают это на своем бюджете.
Вы — источник дешевой ликвидности
Деньги на вашем счете для банка представляют собой дешевую или даже бесплатную ликвидность, которую используют в операциях, кредитовании и инвестициях. Ваши средства работают, но не на вас, а на акционеров банка — в ответ вы получаете удобство и безопасность, но не адекватный доход.
Почему клиенты смиряются с ситуацией
-
Привычка. Многие просто не задумываются о своих действиях и продолжают делать то, что делали раньше.
-
Незнание. Финансовые механизмы не всегда очевидны для широкой аудитории.
-
Инерция. Лень разбираться и искать альтернативные решения.
-
Отсутствие альтернатив. Многие считают, что вариантов нет, что часто связано с нехваткой информации.
Банковская система поддерживает этот порядок, где удобство и безопасность часто затмевают обсуждение реальной доходности ваших средств.
Как вернуть упущенные проценты
Главная идея проста: деньги должны приносить доход. Каждый рубль, который лежит без дохода, — это упущенная прибыль и «подарок» инфляции и банку. Для изменения ситуации не обязательно становиться трейдером или открывать множество счетов у брокеров.
Ищите инструмент, который сочетает несколько важных свойств:
-
реально обеспечивает высокий процент на остаток;
-
минимизирует комиссии за снятие и управление средствами;
-
позволяет получать доход от повседневных расходов.
Не рассматривайте банк как простое хранилище. Правильный партнер в финансовых услугах должен помогать вам сохранять и приумножать капитал, а не оставлять ваши средства «в нуле».
Я нашел такой инструмент — это не рискованные спекуляции и не традиционные вклады, а обычная дебетовая карта с выгодными условиями, о которых редко говорят другие банки. В следующей статье я расскажу, как этот инструмент помогает не только сохранить, но и приумножить деньги, возвращая «украденные» проценты и защищая от инфляции. Это ваш личный «Финансовый щит», — пишет Капиталистический Зен.