

Когда вступили в силу новые рекомендации
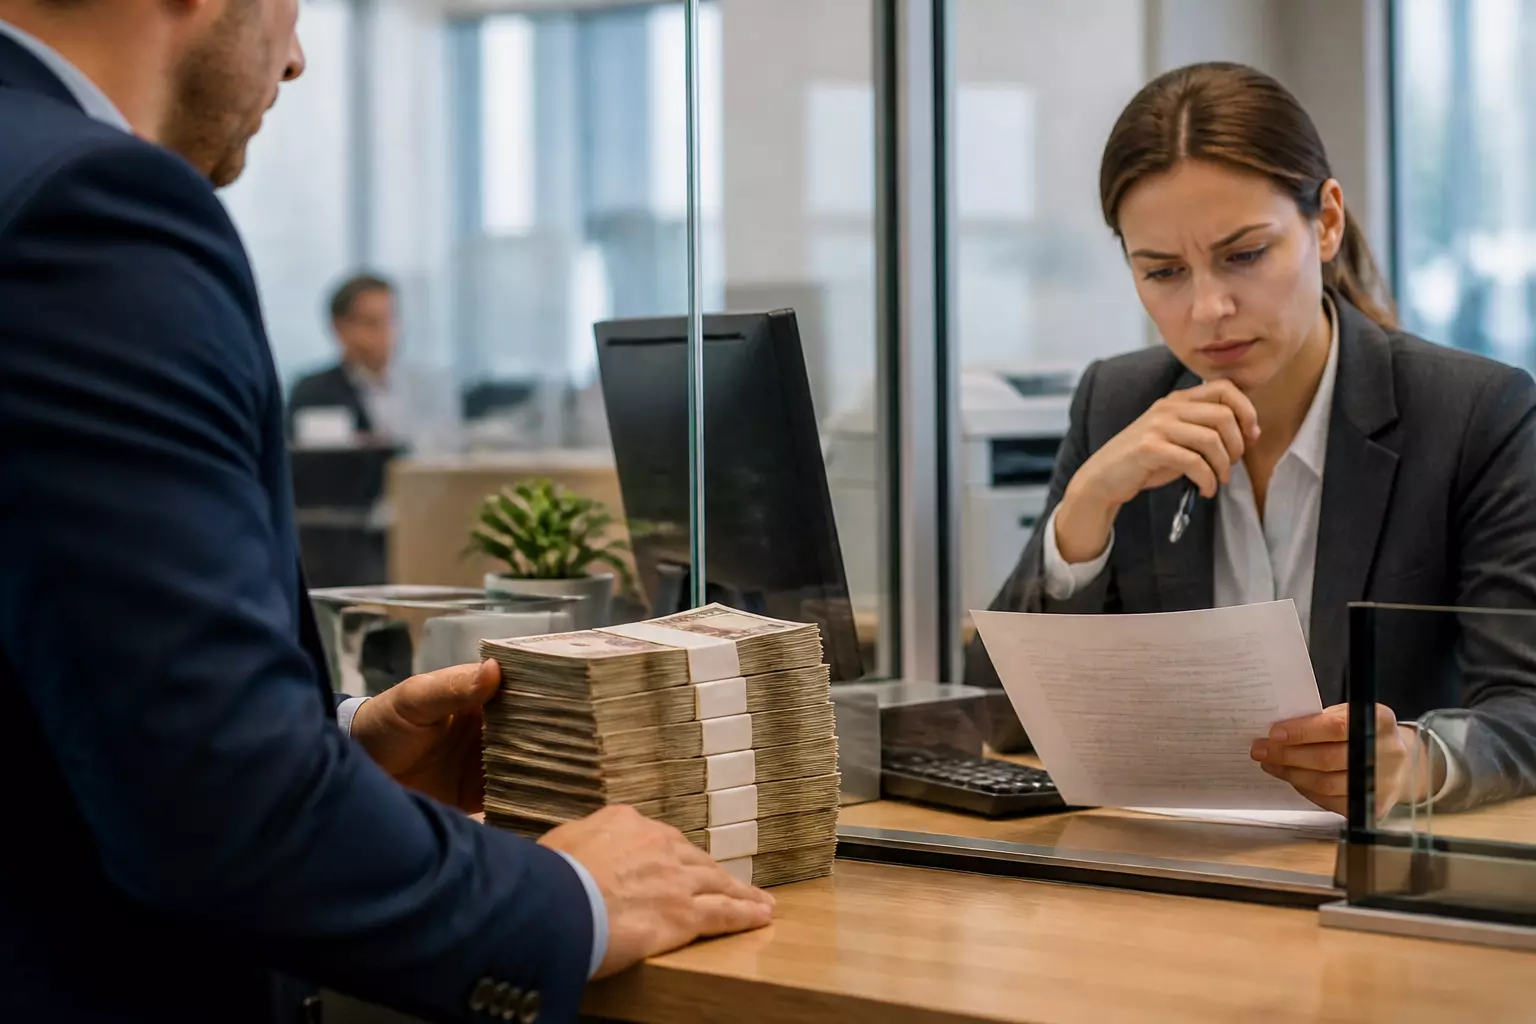
С 26 октября 2026 года в действие вступили методические рекомендации № 5‑МР, разработанные Банком России. В документе акцентируется внимание на необходимости тщательной проверки происхождения крупных наличных сумм, которые клиенты вносят на счета или используют в других операциях. Под пристальным вниманием оказываются нетипичные, единичные или вызывающие сомнения переводы и поступления. Для большинства граждан, вносящих привычные суммы, изменения не коснутся, но при крупных операциях стоит быть готовыми к вопросам со стороны банка.
Кого касаются новые требования: физические лица и бизнес
Для физических лиц рекомендации Банка России устанавливают конкретный ориентир: банки должны обращать внимание на операции с наличными при разовой сумме от 5 миллионов рублей и выше, а также при суммарном объёме таких операций за месяц, достигающем 5 миллионов. Это касается внесения наличных рублей на банковские счета, переводов через кассу без открытия счета, покупок драгоценных металлов, монет, обработанных алмазов и операциями с наличной иностранной валютой.
Важно отметить, что это не абсолютный запрет и не гарантирует отсутствие вопросов при меньших суммах: банк может запросить объяснения и при меньших операциях, если они выходят за рамки обычного профиля клиента. Для юридических лиц и индивидуальных предпринимателей требования применяются без учета размера операции, за исключением некоторых категорий клиентов, таких как российские кредитные организации, государственные и муниципальные учреждения, а также иностранные банки в определённых случаях.
Что именно будут проверять банки
Рекомендации акцентируют внимание не только на количественном, но и содержательном анализе: банковские сотрудники должны убедиться, что операция соответствует заявленным целям и реальному финансовому положению клиента. Регулятор советует выяснять источники средств и финансовое положение клиента до совершения операции, а не после, и соизмерять объем запрашиваемых документов с величиной операции: чем больше сумма, тем более веские подтверждения требуются.
Банкам рекомендовано сопоставлять фактические действия клиента с информацией, предоставленной при идентификации, и уделять особое внимание операциям через банкоматы и сервисы самообслуживания, если их характер или объем вызывают сомнения. Формальные справки без реального объяснения происхождения денег могут не удовлетворить банк: документы должны быть подлинными, достаточными и законными.
Какие документы могут потребовать от физических лиц
ЦБ представил примерный список подтверждающих документов, которые банки могут запросить у физических лиц:
- справка о доходах и суммах налога физического лица (форма по КНД 1175018);
- налоговая декларация по форме 3‑НДФЛ;
- для самозанятых — справка о постановке на учёт (КНД 1122035) и справка о доходах (КНД 1122036);
- договор займа и подтверждение передачи или возврата средств;
- свидетельство о праве на наследство и выписка банка о снятии наличных;
- документы, подтверждающие дарение наличных;
- договор купли-продажи имущества, акт приёма-передачи, выписка из ЕГРН;
- договор аренды и подтверждение получения арендной платы.
Этот список не является исчерпывающим: банк может затребовать и другие документы, если они необходимы для подтверждения законности происхождения средств. Запрос может касаться и денег, полученных от третьих лиц — например, если вы вносите одолженные средства, банк может потребовать не только договор займа, но и информацию о происхождении денег у займодавца.
Когда банки могут не требовать подтверждений
Для бизнеса, работающего с наличными в соответствии со спецификой своей деятельности, предусмотрены исключения. Компании и индивидуальные предприниматели, занимающиеся розничной торговлей, могут не подлежать обязательным проверкам, если поступления наличных соответствуют среднемесячным оборотам и находятся в рамках обычного масштаба их деятельности.
Банк также вправе не запрашивать дополнительные документы, если уже располагает достоверной информацией о финансовом положении клиента и источниках его средств. Тем не менее, при значительном увеличении объёмов операций стоит вернуться к дополнительной проверке: исключение для розничной торговли не означает, что любые суммы выручки останутся вне внимания.
Последствия отказа предоставить документы
Если клиент не представляет запрашиваемые документы, предоставляет их в недостаточном объеме или они вызывают сомнения, либо если банк замечает признаки дробления сумм, рекомендации предлагают ряд мер. Операцию могут признать подозрительной, отказать в её проведении на основании пункта 11 статьи 7 Федерального закона № 115‑ФЗ и повысить уровень риск-профиля клиента. Это значит, что речь идет не просто о просьбе, а о законных последствиях для операций и отношений с банком.
Правовая база новых рекомендаций
Федеральный закон от 07.08.2001 № 115‑ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма» (в редакции, действующей в 2026 году) служит юридическим основанием для рекомендаций. Ключевые положения — пункт 11 статьи 7, который дает банкам право отказать в операции при отсутствии необходимых документов или при наличии обоснованных подозрений, а также подпункт 1.1 пункта 1 статьи 7, обязывающий кредитные организации принимать обоснованные меры для установления источников происхождения средств.
Методические рекомендации Банка России № 5‑МР от 26.10.2026 не являются нормативным правовым актом, но уточняют, как применять положения закона на практике, когда запрашивать документы, на что обращать внимание и какие операции считать потенциально рискованными. Этот документ заменил предыдущие методички, включая № 1‑МР от 20.05.2026, № 9‑МР от 27.04.2024 и № 11‑МР от 09.09.2025. Тексты закона доступны на официальном портале правовой информации, а рекомендации — на сайте Банка России.
Вопрос — ответ
Если я внесу 4,9 миллиона рублей, банк точно не заинтересуется?
Не обязательно. Порог в 5 миллионов рублей служит ориентиром для более глубокой проверки, но это не «граница неприкосновенности». Если операция не соответствует обычному профилю клиента или вызывает сомнения, банк вправе запросить пояснения и при меньших суммах.
Распространяются ли правила на переводы без открытия счета?
Да. Рекомендации касаются не только внесения наличных на счёт, но и переводов через кассу без открытия счёта, покупок драгоценных металлов и камней за наличные, а также операций с наличной валютой.
Могут ли потребовать документы на деньги, полученные в подарок или в наследство?
Да. В перечне подтверждений указаны свидетельство о праве на наследство и выписка банка о снятии наличных, а также документы, подтверждающие дарение наличных.
Что делать, если банк отказал в операции на основании 115‑ФЗ?
Сначала уточните причину отказа: банк обязан сообщить дату и основания принятого решения не позднее пяти рабочих дней. После этого предоставьте документы и пояснения, подтверждающие происхождение средств. Не рекомендуется сразу пытаться провести ту же сумму через другие счета или банкоматы — это может усугубить ситуацию.
Что это означает для добросовестных граждан
Для большинства граждан, вносящих наличные в привычных объёмах и способных объяснить происхождение средств, внедрение этих рекомендаций не усложнит повседневные операции. Банк России подчеркивает, что меры направлены на узкий круг клиентов и не должны создавать значительных неудобств добросовестным гражданам. Тем не менее, при планировании крупных операций с наличными — особенно около или свыше 5 миллионов рублей — рекомендуется заранее подготовить соответствующие документы, чтобы избежать задержек и лишних вопросов со стороны кредитной организации, как отмечают в «Азбуке Пенсий».