

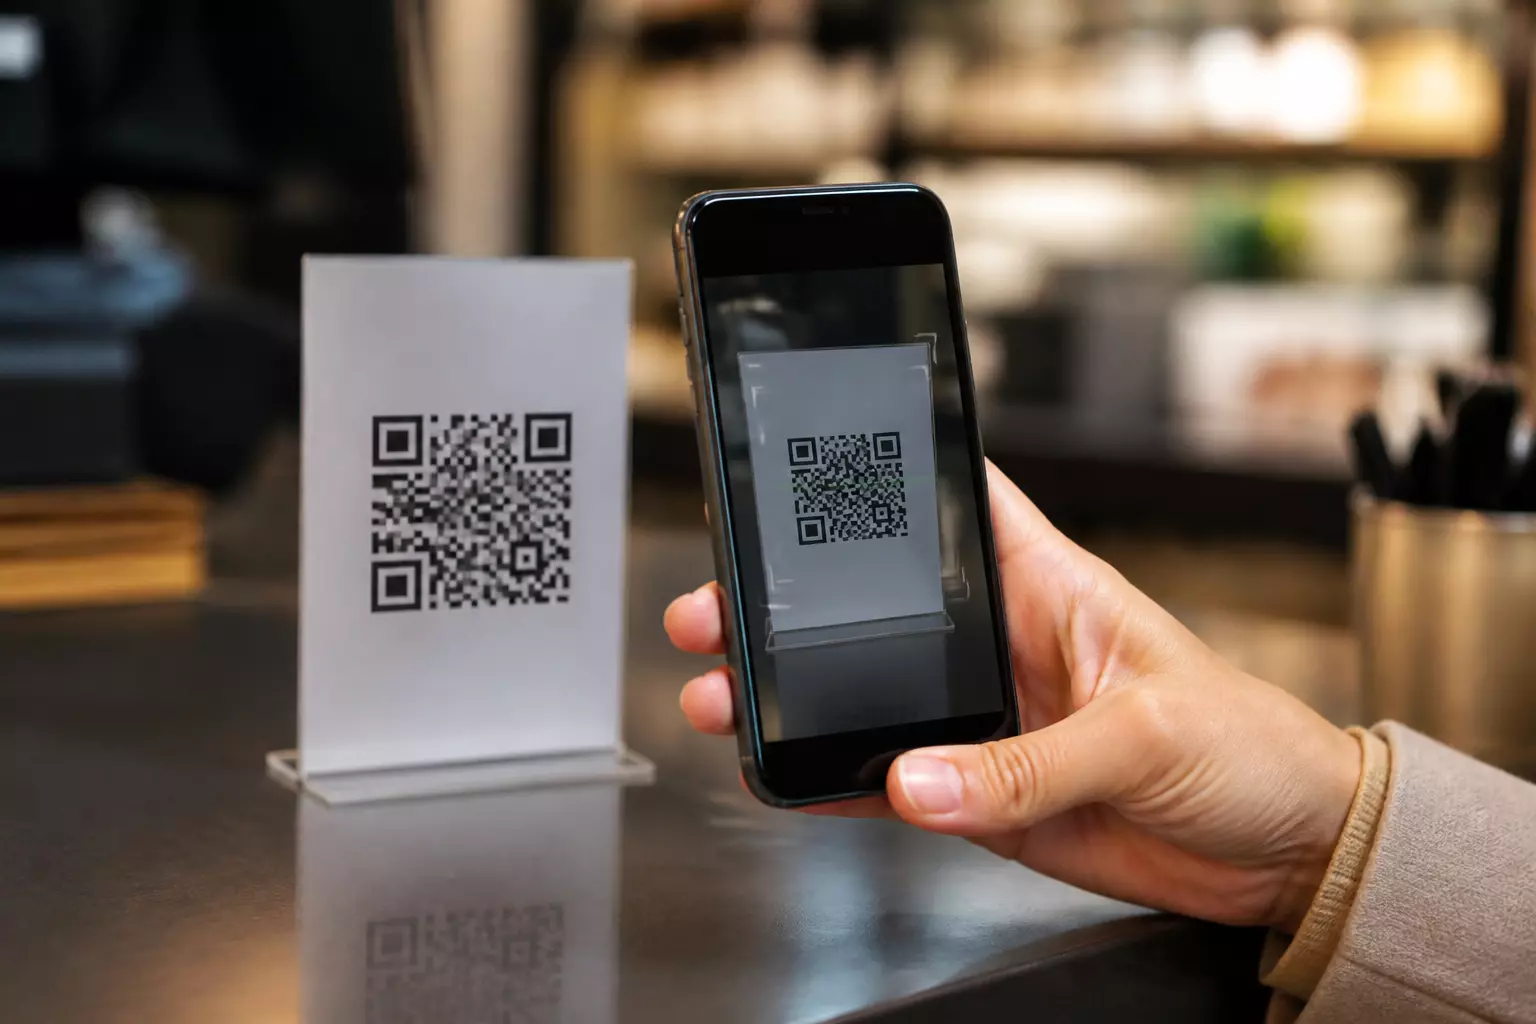
Оплата по QR-коду быстро стала обыденностью: сканирование кода с помощью смартфона зачастую оказывается быстрее, чем извлечение карты. Этот процесс осуществляется через камеру устройства и подключение к Системе быстрых платежей (СБП) или банковским приложениям.
Согласно данным Центрального банка, во II квартале 2026 года россияне провели 1,1 миллиарда транзакций с использованием QR-кодов. Это на 18% больше, чем в первом квартале 2026 года, и на 15% превышает показатели того же периода прошлого года. Около 28% россиян регулярно используют этот способ оплаты, согласно исследованиям аналитических и платёжных платформ. Несмотря на значительный рост популярности, у этого метода есть недостатки, которые выделила в интервью агентству «Прайм» доцент кафедры государственных и муниципальных финансов РЭУ им. Г.В. Плеханова Мери Валишвили.
Причина 1: потеря кэшбэка и риск лимитов
Валишвили отмечает, что оплата через QR-код часто классифицируется банком как денежный перевод, а не как оплата картой. В результате по таким операциям обычно не начисляются бонусы или кэшбэк, и они могут учитываться в рамках лимитов на бесплатные переводы через СБП. Это может привести к утрате преимуществ для пользователей программ лояльности банков и к возникновению комиссий при превышении установленных лимитов.
Проверьте себя: когда вы последний раз получали кэшбэк за покупку по QR-коду? Если ответ «никогда», вы не одиноки. А ведь эти деньги могли бы вернуться на ваш счёт.
Причина 2: зависимость от интернета
Ещё один недостаток — необходимость стабильного интернет-соединения и исправности банковского приложения. Без доступа к сети совершить оплату по QR-коду невозможно: иногда покупателю приходится искать зону с лучшим приёмом или выходить на улицу для устойчивого сигнала. В таких ситуациях пластиковая карта оказывается более надежным вариантом.
Причина 3: риски мошенничества
Существует также угроза мошенничества, известная как QR-фишинг (quishing). Злоумышленники могут наклеивать поддельные QR-коды на легитимные, размещая их на кассах, терминалах или в меню ресторанов. При сканировании пользователь рискует попасть на фишинговый сайт или загрузить вредоносное ПО.
Эксперт рекомендует при оплате обращать внимание на тип кода: предпочтительнее использовать платежные терминалы с динамическими кодами, которые меняются при каждой транзакции и сложнее поддаются подделке.
Что делать: простые правила безопасности
Вот несколько рекомендаций, которые помогут минимизировать риски при оплате по QR-коду:
- Визуально проверяйте код. Если QR-наклейка выглядит подозрительно или наложена на другую — не сканируйте её.
- Отдавайте предпочтение динамическим кодам. Они генерируются терминалом и обновляются при каждой оплате.
- Следите за лимитами СБП. Частые переводы могут приближать вас к установленным пределам бесплатных операций.
- Не отказывайтесь полностью от карты. В условиях слабого интернета или при сомнениях в безопасности QR-кода пластиковая карта остаётся полезным резервным вариантом.