

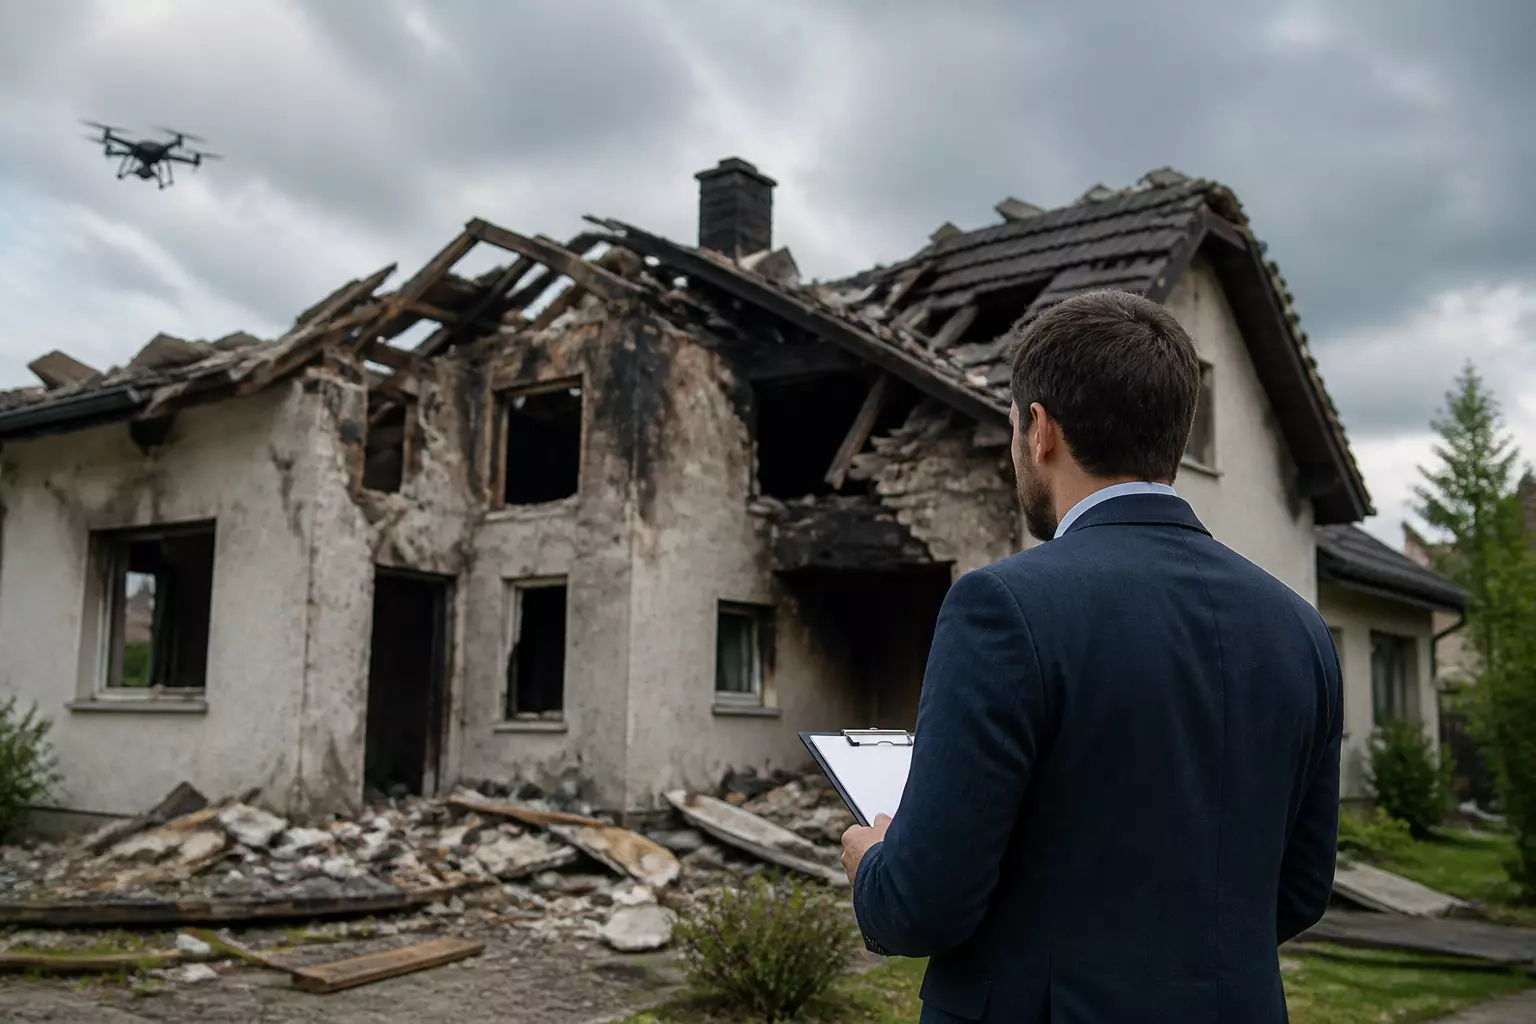
В последние годы атаки беспилотников стали обычным делом в ряде регионов, и страховщики все чаще отказывают в компенсациях за поврежденное жилье и имущество. В сотрудничестве с юристами и специалистами страхового рынка мы рассмотрим, какие доводы страховщиков соответствуют законодательству, а какие уже были опровергнуты судами.
Главный аргумент страховщиков и его пределы
Часто причиной отказа является ссылка на статью 964 Гражданского кодекса РФ, которая освобождает страховщика от ответственности за ущерб, причиненный военными действиями. Однако в 2025 году Верховный суд пояснил, что данная норма применяется только в случае официального объявления военного положения.
Другой распространенный аргумент — отнесение ударов дронов к исключениям из страхового покрытия. Однако такое исключение должно быть четко и однозначно прописано в полисе, так как неясные формулировки в интересах страховщика не всегда работают.
«Если в договоре не упоминается, что удары беспилотников не страхуются, а присутствуют лишь общие фразы о ‘падающих летающих объектах’ или ‘незаконных действиях третьих лиц’, суды чаще всего принимают сторону застрахованного», — отмечает Анастасия Асабина из юридической фирмы «Яковлев и партнеры».
Судебная практика
-
Белгородский областной суд (постановление от 4 июня 2026 года): ущерб от террористических актов или взрывов с использованием БПЛА, если не указан в перечне исключений страхового договора, может быть признан страховым случаем.
-
В другом деле в Белгороде страховщик утверждал, что полученная гражданином помощь от государства на покупку жилья лишает его права на компенсацию. Суд отклонил этот довод, пояснив, что государственная поддержка основывается на других правовых основаниях и не освобождает страховую компанию от её обязательств.
-
Ростовский областной суд (определение от 16 июля 2026 года): при разбирательстве о выплате за поврежденный автомобиль страховщик сначала отказал, сославшись на то, что повреждение от дрона не является страховым случаем, но затем изменил свою позицию, заявив о недостатке документов. Суд удовлетворил претензию владельца, отметив, что страховая могла самостоятельно запросить недостающую информацию у соответствующих органов.
Затягивание процесса вместо простого отказа
Некоторые компании вместо прямого отказа практикуют затягивание процесса рассмотрения заявлений, запрашивая множество дополнительных документов или ссылаясь на невозможность осмотра из-за «неблагоприятных условий». Такие действия стоит фиксировать, поскольку установленные сроки рассмотрения обращений защищают интересы потребителя.
Позиция страховщиков
В «РЕСО-Гарантии» подтверждают, что отказы действительно часто обусловлены отсутствием нужной формулировки в полисе.
«Негативные решения принимаются, когда в полисе не указаны риски ‘Терроризм, диверсия’, которые покрывают подобные события», — поясняет Павел Зингаревич, руководитель розничного страхования в компании.
Во Всероссийском союзе страховщиков (ВСС) подчеркивают, что набор рисков различается у разных компаний, а страхование недвижимости остается добровольным, каждая компания формирует содержание полиса самостоятельно. Стандартный опцион ‘Терроризм’ покрывает падение дронов лишь в том случае, если органы власти квалифицируют инцидент как теракт (с возбуждением дела по статье 205 УК РФ). Альтернативой является опция защиты от военных рисков, где квалификация по УК уже не имеет значения, но такая опция значительно увеличивает стоимость полиса.
Как реагирует рынок
-
За первое полугодие 2026 года финансовые показатели в сегменте страхования имущества физических лиц увеличились на 18%, а выплаты — на 15% (данные Банка России).
-
В ВСС связывают эту тенденцию с ростом числа атак беспилотников.
-
В «РЕСО-Гарантии» сообщают, что спрос на полисы с защитой от ударов дронов с начала 2026 года возрос в 1,6 раза; особенно заметен рост в Краснодарском крае и Чувашии (в 3 раза), а также в Ставропольском крае, Владимирской, Ярославской и Самарской областях (в 2,5 раза).
-
Частота обращений по страховым случаям в компании увеличилась в 5,6 раза с начала года, при этом средний размер выплат остался практически неизменным.
В «Росгосстрахе» также отмечают возросший интерес к защите недвижимости от БПЛА, однако массового ажиотажа не наблюдается. Специальный продукт, запущенный в 2025 году, чаще оформляют жители Кубани, Крыма, Московской, Ленинградской и Нижегородской областей; большинство клиентов по-прежнему выбирают комплексные полисы ‘от всех рисков’.
«В вопросах выплат нет скрытых условий. Отказ возможен только в том случае, если в полисе застрахованы, например, только несущие стены, а повреждения касаются имущества или отделки, которые явно не входят в страховую защиту», — подытоживает Екатерина Зенченко, ответственная за андеррайтинг имущественного страхования физических лиц в ‘Росгосстрахе’.
Порядок действий при отказе
-
Проверьте полис: убедитесь, что в нем есть ясная формулировка о риске ударов дронов и что именно застраховано — конструктив, отделка или имущество.
-
Требуйте письменное обоснование отказа: ссылка на ‘военные действия’ правомерна только при наличии официального военного положения.
-
Фиксируйте попытки затянуть рассмотрение: запросы лишних документов и доводы о ‘неблагоприятной обстановке’ не дают права на бессрочную приостановку.
-
Обращайтесь в суд: судебная практика Белгородского и Ростовского областных судов показывает, что в случае неясных формулировок полиса чаще выигрывает клиент, отмечает МИР КВАРТИР.