

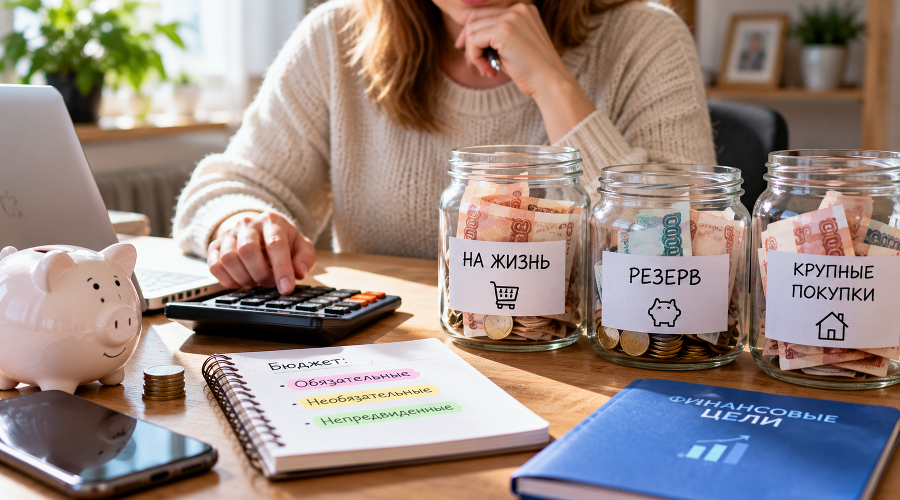
Кажется, что нет ничего сложного в накоплении средств? Просто отложи часть зарплаты — и всё. Однако на практике деньги, предназначенные для отпуска, часто тратятся на неожиданные ремонты, а резерв на «чёрный день» незаметно уходит на заказы еды. Руководитель направления экспертной аналитики Банки.ру Инна Солдатенкова рассказывает, как создать систему, в которой каждое количество денег имеет своё предназначение.
С чего начать: аудит вместо интуиции
Первый шаг — это не открытие вклада, а честный анализ своих финансов. Эксперт рекомендует зафиксировать все поступления: зарплату, премии, дополнительные заработки, проценты по вкладами и единоразовые поступления. Затем необходимо записать все расходы. Удобно разделить их на три категории:
-
Обязательные. Коммунальные платежи, продукты, транспорт, связь и интернет, кредиты и другие долги. Отказаться от них без последствий невозможно.
-
Необязательные. Рестораны, мероприятия, подписки на онлайн-кинотеатры. Их можно сократить без значительного ущерба для качества жизни.
-
Непредвиденные. Медикаменты, срочный ремонт техники и другие расходы, которые невозможно предсказать заранее.
Когда структура расходов становится ясной, возникает главное — свободный остаток. Именно с него начинается всё остальное.
Порядок действий важнее суммы
Многие допускают одну и ту же ошибку: сначала откладывают на крупную цель, а резерв на случай поломки или болезни формируют «по мере возможностей». Логика должна быть обратной. Сначала — создание финансовой подушки, затем — накопления на жильё, обучение и другие крупные цели, и только потом — инвестиционные инструменты.
Размер резерва легко рассчитать: обязательные ежемесячные расходы, умноженные на 3–6 месяцев. Это не абстрактная цифра, а конкретный ориентир, к которому стоит стремиться постепенно.
Схема 50/30/20 — не догма
Популярное правило распределения дохода выглядит следующим образом: половина — на обязательные нужды, 30% — на необязательные расходы, 20% — на сбережения. Однако жизнь редко соответствует таким пропорциям. Если откладывать пятую часть пока трудно, начните с 10–15%. Более важно не процент, а привычка регулярно пополнять резерв и увеличивать взносы по мере роста доходов.
Куда положить деньги, чтобы они работали
Распределить сбережения помогает «лестничный» подход. Например: 30% средств — на полугодовом вкладе, ещё 30% — на трёхмесячном, оставшиеся 40% — на накопительном счёте. Часть денег приносит фиксированный доход, другая остаётся доступной на случай срочных трат.
Стоит также пересмотреть и карту для повседневных покупок. Сравните размер и категории кэшбэка, условия программы лояльности, стоимость обслуживания и ограничения. Если большая часть расходов — это продукты, транспорт и онлайн-покупки, выгоднее выбрать карту с повышенным возвратом именно в этих категориях. Удобно подобрать вариант через финансовые маркетплейсы.
Если в конце месяца стабильно остаётся свободная сумма — не оставляйте её на карте. Переводите на накопительный счёт или вклад: так деньги не исчезают незаметно и приносят проценты. Этот подход уже знаком многим: согласно данным Банки.ру, 94% респондентов из тех, кто копит, выбирают вклады и накопительные счета — в зависимости от целей.
Когда подушка собрана
Следующий шаг — накопления на крупные цели: покупка жилья, оплата обучения и другие серьёзные расходы. Здесь пригодятся система «конвертов» или отдельные целевые счета — главное, исходить из суммы, которую вы действительно можете откладывать регулярно.
И только после того, как система управления финансами заработала стабильно, имеет смысл подключать инструменты долгосрочного формирования капитала. Один из вариантов диверсификации — иностранная валюта. По исследованию Банки.ру и hh.ru, её рассматривают 36% опрошенных с доходом до 70 тысяч рублей и 33% — с доходом 71–100 тысяч. Среди зарабатывающих более 351 тысячи рублей этот показатель достигает 50%.
Стратегию придётся пересматривать
Финансовый план — это не памятник, который стоит неподвижно годами. Он требует пересмотра при изменении доходов, обязательных расходов и целей. И ещё один момент, о котором легко забыть:
«Финансовая стратегия не должна оставаться неизменной на протяжении многих лет. Ее следует пересматривать при изменении доходов, обязательных расходов и финансовых целей. В долгосрочной перспективе важно следить и за тем, чтобы рост дохода не отставал от роста цен: иначе при прежнем уровне жизни доля денег, которую можно направлять на сбережения, будет постепенно сокращаться», — подытожила Инна Солдатенкова.
Проще говоря, если зарплата растёт медленнее, чем цены, откладывать становится всё сложнее — и это сигнал пересмотреть не только бюджет, но и стратегию, пишет banki.ru.