

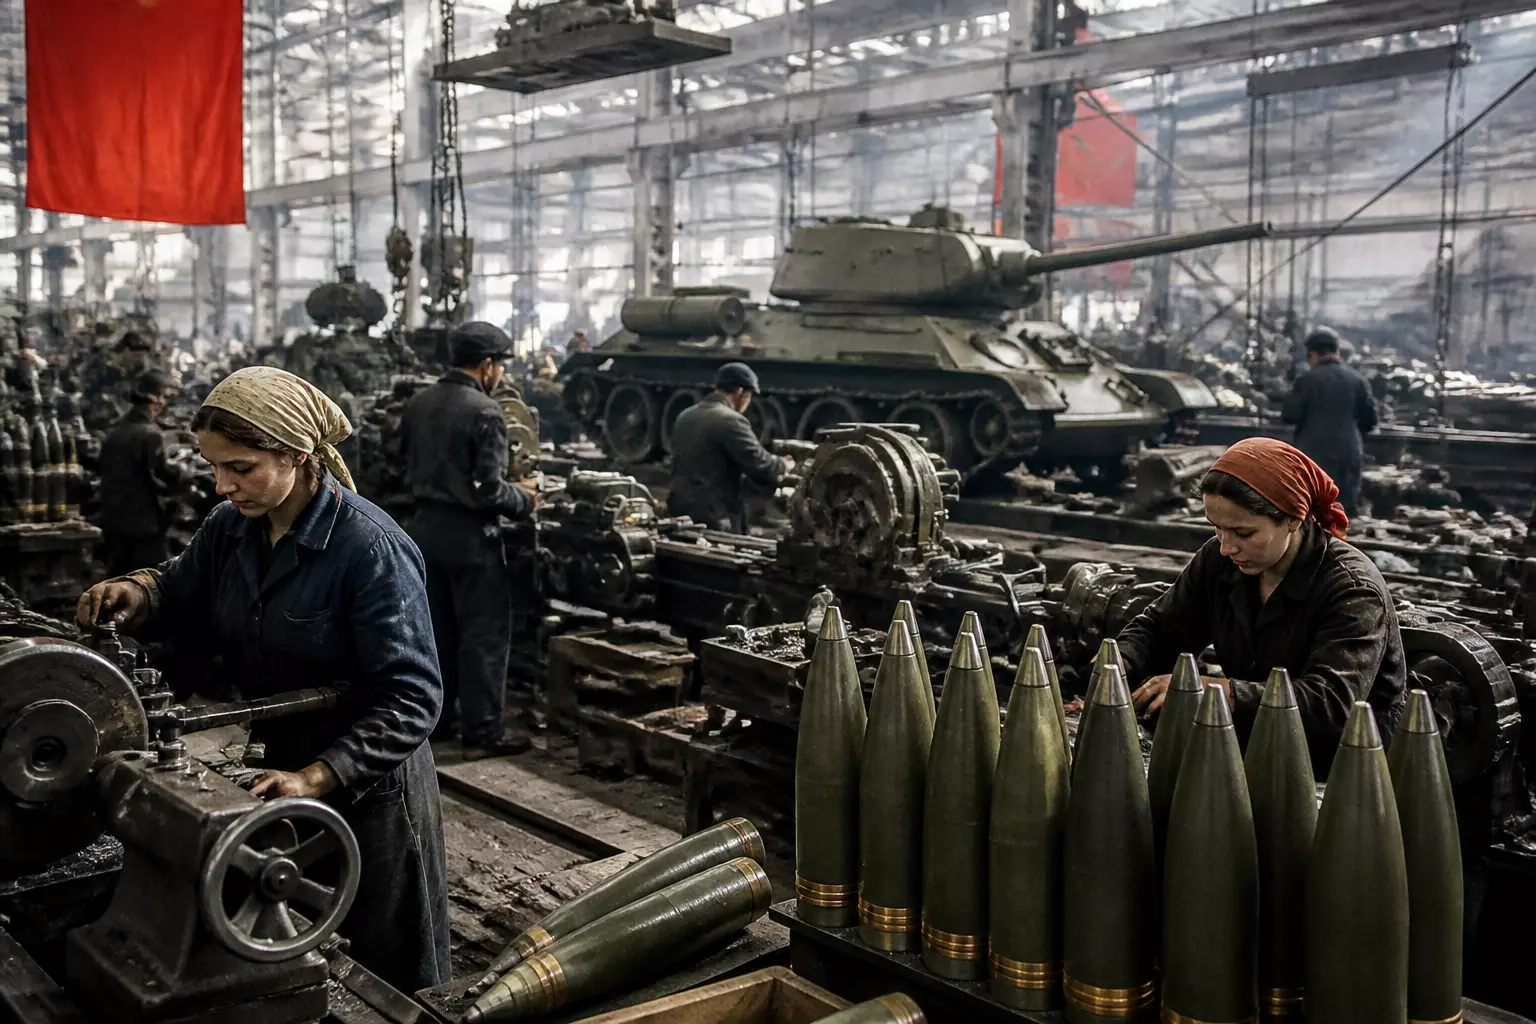
Материал опирается на работу экономиста Александра Зиновьева, который акцентирует внимание на принципиальных отличиях советской экономической модели от западной: в СССР отсутствовал посредник между созданием прибавочного продукта и его перераспределением.
Прибавочный продукт и вопрос его изъятия
В любой войне финансирование осуществляется за счёт прибавочного продукта — той доли национального дохода, которая остается после удовлетворения основных потребностей (питание, одежда, жильё, поддержание производства). В условиях военных действий эта часть должна быть изъята из гражданского оборота и перенаправлена для нужд армии: танки, боеприпасы, пайки, медицинская помощь.
Здесь важно не только само изъятие, но и то, кто в итоге распоряжается этим продуктом: кто управляет им на этапе создания и кто получает выгоду в условиях мобилизации ресурсов.
Рыночная модель: посредник и частная прибыль
В рыночной экономике прибавочный продукт в первую очередь превращается в частную прибыль. Государство размещает военные заказы на частные предприятия, которые получают сверхприбыль, направленную акционерам, а не напрямую в казну, даже если заказчиком выступает монополия.
Средства переходят в частные активы, которые зачастую выводятся за границу, становясь недоступными для бюджета. Чтобы вернуть хотя бы часть этих средств, государство вынуждено занимать у частных инвесторов, эмитируя облигации под процент и на длительный срок.
Автор подчеркивает, что в современной России гособлигации, похоже, достигли предела: доходности возросли до уровня, создающего риски для бюджета.
Как это работало в СССР
В советской системе не существовало промежуточного этапа между созданием прибавочного продукта и его поступлением в бюджет. Этот продукт учитывался как доход государства сразу, без преобразования в частную прибыль и без необходимости занимать средства у частных лиц.
Ключевым инструментом выступал налог с оборота. В условиях отсутствия частного бизнеса и государственной собственности на средства производства, опт и розницу налог с оборота представлял собой разницу между оптовыми и розничными ценами. Заводы продавали продукцию по оптовым ценам (учитывая затраты и нормативную прибыль), а разница до розничной цены направлялась в бюджет для приоритетных нужд.
Вторым значимым источником были отчисления от балансовой прибыли государственных предприятий. В совокупности эти статьи формировали основную часть союзного бюджета: примерно половину составлял налог с оборота, остальное — отчисления от прибыли и прочие поступления.
Благодаря такой структуре государству не приходилось ждать, пока частный подрядчик получит прибыль, чтобы затем занимать её обратно: прибавочный продукт «забирался» по плану в момент создания, без посредников и без процентных накруток.
Парадокс: профицит во время войны
Именно из этой схемы вытекает исторический факт: в 1944 году, когда боевые действия все ещё продолжались, советский бюджет был сведен с профицитом. Доходы составили 269 миллиардов рублей, расходы — 264 миллиарда; профицит составил 5 миллиардов рублей. В 1945 году профицит также сохранился: 302 миллиарда доходов против 299 миллиардов расходов.
В странах с рыночной моделью ситуация была иной: в США государственный долг за военные годы вырос с 49 до 259 миллиардов долларов (в пять раз), в Великобритании долг увеличивался более чем втрое, и к 1945 году потребовалось внешнее финансирование. Там дефицит стал нормой, поскольку прибавочный продукт переходил в частные руки, и государству приходилось занимать обратно под высокие проценты.
Советский бюджет в 1944–1945 годах не испытывал такой зависимости: налог с оборота и отчисления от прибыли обеспечивали поступления напрямую, без обращения к частным кредиторам и без переплаты процентов.
Почему «три процента» могли быть реальной доходностью
Дискуссии о принудительных займах населения во время войны сводятся к оценке номинальной ставки и инфляционного риска. Номинальная ставка включает вознаграждение за использование денег и компенсацию за обесценение. При высокой инфляции низкая ставка означает реальные потери для кредитора.
В СССР во время войны государственные цены оставались фиксированными: хлеб, ткани и другие товары сохраняли свою стоимость. При этом государственные займы номинально платили около 3%. В условиях стабильных цен такая ставка обеспечивала положительную реальную доходность — держатель облигации в итоге мог приобрести больше товаров по возвращении долга, чем при хранении наличных средств.
Кроме того, советские облигации дополнялись тиражной системой: часть бондов погашалась досрочно с выплатой выигрышей, что добавляло вкладчикам дополнительную прибыль.
Главное — гарантия покупательной способности. Государство, контролирующее производство и фиксирующее цены, предлагало не абстрактную гарантии, а реальное «товарное обеспечение» долга: полки с хлебом и тканью по стабильным ценам вместо золотого запаса. Поэтому заём мог обходиться дешёво — он предоставлял населению надёжное право на реальные товары в будущем.
Денежная реформа 1947 года: тест механизма
Реформа 1947 года наглядно продемонстрировала различие в обращении с различными формами денежных требований. Наличные обменивались по курсу 10 старых рублей к 1 новой — жесткое обесценение из-за дисбаланса между денежной массой и товарной наличностью.
Вклады в сберкассах переоценивались по ступенчатой шкале: до 3 000 рублей обмен один к одному; от 3 000 до 10 000 — три к двум; свыше 10 000 — два к одному. Государство целенаправленно защищало сбережения большинства и изымало крупные накопления, включая теневые.
При этом государственные займы не подверглись переоценке: облигации сохранили номинал и были погашены в новых рублях по прежней стоимости, с учётом процентов и тиражных выигрышей. То есть государство аннулировало часть наличной массы, но не отказалось от своих долговых обязательств перед держателями займов.
Это объясняет, почему военные облигации считались надёжным инструментом: они защищали от рисков денежной реформы и потери покупательной способности наличности.
Отличие от западной модели
В западной практике основная часть военных расходов покрывалась заимствованиями: государство рассчитывалось с частными компаниями, которые накапливали прибыль, а затем казна занимала эти средства обратно под процент. Налоговая система десятилетиями обслуживала батарею долговых обязательств, и часть национального труда уходила на выплату процентов владельцам капитала, заработанного на государственных заказах.
Советская система исключала этот промежуточный этап: прибавочный продукт формировался на государственных предприятиях и напрямую поступал в бюджет. Это не означало, что государство не занимало вовсе — оно занимало у миллионов граждан, но в собственной валюте, под гарантию стабильных цен и с сохранением обязательств при реформе.
Границы и недостатки преимущества
Следует отметить, что советская модель не была бесплатной и не лишена издержек. Фиксация цен административно подавляла инфляцию, но порождала дефицит товаров, карточную систему и ограниченный ассортимент. Население платило за войну не только фронтовыми потерями, но и пустыми прилавками в мирной жизни.
Кроме того, система базировалась на двух столпах: общественной собственности на средства производства и государственном контроле цен. Как только хотя бы один из этих столпов исчезает, модель перестаёт работать: при рыночных ценах низкие номинальные ставки перестают быть реальной доходностью, и государству приходится либо повышать ставки, либо привязывать долг к иностранной валюте, либо отдавать будущие налоговые поступления в распоряжение кредиторов.
Таким образом, рыночная экономика не способна вести тотальную войну без передачи части экономического суверенитета в залог кредиторам, тогда как социалистическая конструкция структурно устраняет посредника между производством и бюджетом.
В этом, по мнению автора, заключается ключевое преимущество советской финансовой организации: война оплачивалась общественным прибавочным продуктом, а не превращалась в долговое бремя будущих налогоплательщиков.
По материалам temaglavnoe.ru.