

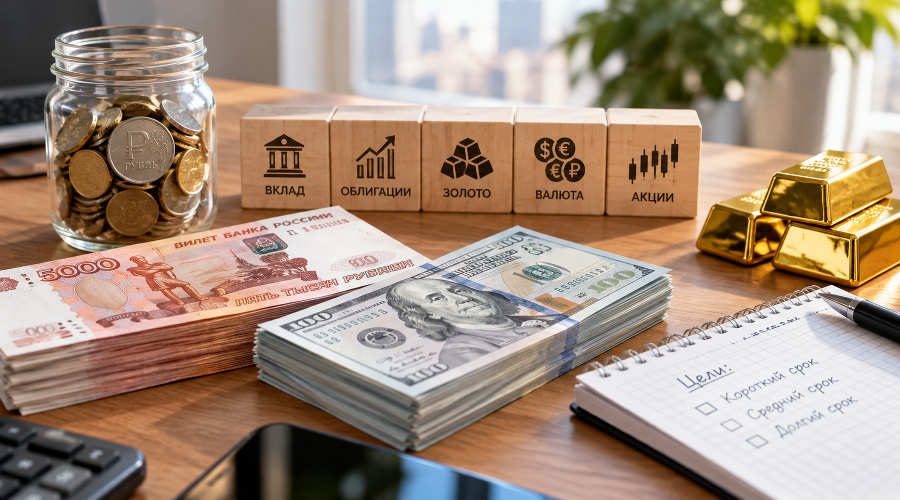
На протяжении многих лет для большинства россиян приобретение и хранение наличных долларов было стандартным методом защиты финансов. Эта привычка имеет свои корни в трудные времена: гиперинфляция 90-х, потрясения 1998 года и целый ряд последующих кризисов научили людей считать иностранную валюту надёжным барьером против обесценивания рубля. Однако сегодня ситуация в экономике и на финансовом рынке изменилась.
Не так давно заместитель министра финансов Алексей Моисеев открыто заявил, что хранить сбережения в наличной валюте сейчас нецелесообразно и неудобно. Подобное мнение разделяют и эксперты, опрошенные «Российской газетой»: они объяснили, почему старая модель хранения денег уходит в прошлое и какие альтернативы доступны сегодня.
Что на самом деле предоставляет наличная валюта
Совсем недавно хранение долларов и евро «под матрасом» выглядело вполне разумным решением. Как отметил руководитель дирекции финансовой грамотности НИФИ Минфина России и проекта «Моифинансы.рф» Дмитрий Модель, такая стратегия имела смысл до середины 2000-х годов.
С тех пор ситуация изменилась: рублёвые банковские вклады стали значительно более привлекательными — процентные ставки увеличились, а система страхования вкладов повысила уверенность вкладчиков.
Доцент кафедры мировых финансовых рынков и финтеха РЭУ им. Г. В. Плеханова Татьяна Белянчикова отметила важный психологический аспект: приобретая валюту, люди часто получали не столько доход, сколько ощущение безопасности.
Тем не менее, наличные доллары сами по себе дохода не приносят. Более того, даже у доллара есть своя инфляция, которая постепенно уменьшает его покупательную способность. Так, в 2022 году инфляция в США превысила 9% — это был самый высокий уровень с начала 1980-х.
Важно различать два понятия: изменение курса рубля и инфляцию. Валюта действительно может защитить от ослабления рубля, но она не гарантирует сохранение реальной ценности ваших средств. Если рубль стабилен или даже укрепляется, обычный рублёвый вклад с процентами может оказаться более выгодным.
Проблемы с наличными долларами
Кроме отсутствия доходности, у хранения наличных долларов возникли и чисто практические недостатки:
-
вследствие санкционных ограничений поступление новых банкнот в страну уменьшилось;
-
существуют лимиты на выдачу наличной валюты;
-
банкноты старых серий всё чаще не принимаются или оцениваются хуже.
Таким образом, храня доллары дома, необходимо думать не только о курсе, но и о том, удастся ли без проблем их использовать или обменять.
Существует ещё один момент, который уменьшает часть накоплений — разница между курсами покупки и продажи. Если вы купили валюту, а затем через короткое время решили её продать, часть суммы уйдёт только на эту разницу.
Чем можно заменить привычную схему
Эксперты рекомендуют формировать сбережения, исходя из сроков и целей, и распределять средства между различными инструментами. Вот какие варианты можно рассмотреть:
-
средства, которые могут понадобиться в ближайшие месяцы, — держать на накопительном счёте;
-
деньги, не требующиеся в течение трёх-пяти лет, — вложить в ОФЗ;
-
часть долгосрочного резерва — хранить в физическом золоте;
-
валюту — использовать для диверсификации и для тех расходов, где она действительно необходима;
-
инвесторам, готовым к более высоким рискам, — обратить внимание на надёжные корпоративные облигации и акции.