

Россияне переводят накопления в наличные
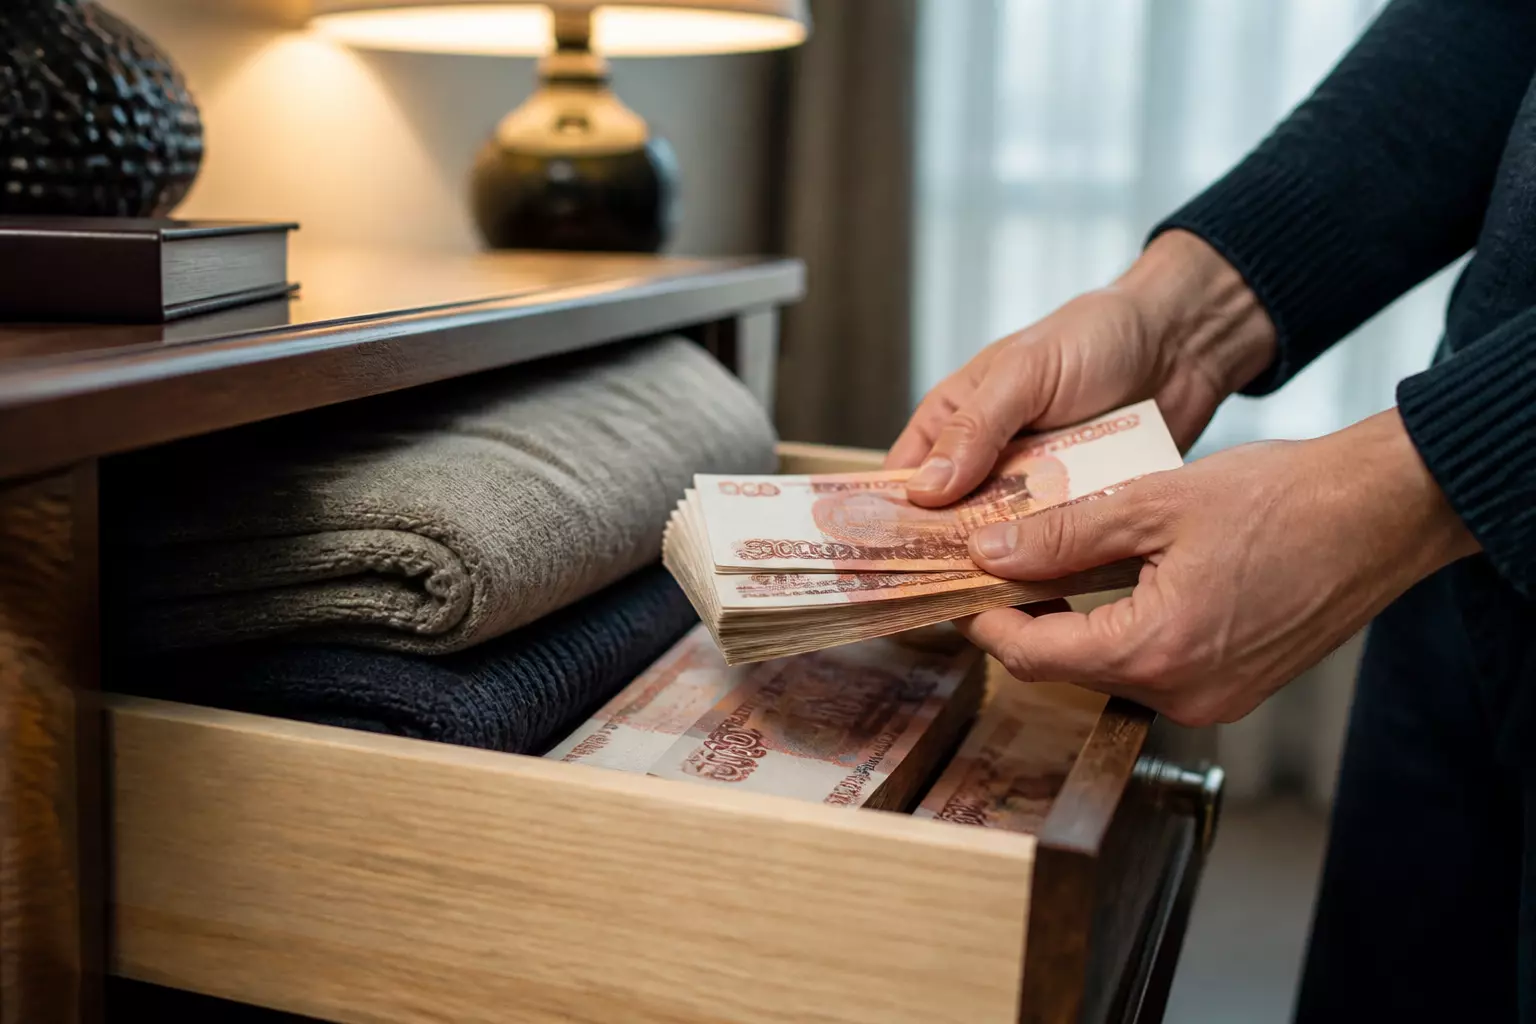
В России наблюдается интересный парадокс: несмотря на высокие процентные ставки по вкладам, всё больше граждан выбирает держать свои сбережения дома. Доля тех, кто хранит деньги «в тумбочке», достигла 37%, в то время как число клиентов с традиционными банковскими депозитами сократилось на 1 процентный пункт и составило 36%.
Таким образом, значительная часть людей осознанно покидает банковскую систему, даже если это приводит к потере потенциального дохода.
Давление на ликвидность и реакция регулятора
Центральный банк фиксирует заметный отток ликвидности. В июле количество наличных в обращении увеличилось на 643 миллиарда рублей, а в августе россияне изъяли из банков еще 434 миллиарда рублей.
Хотя в августе отток средств замедлился по сравнению с июлем, тенденция к «обналичиванию» продолжает вызывать озабоченность у властей.
Почему люди выбирают наличные
Для многих наличие наличных — это способ сохранить контроль над своими финансами: расчеты наличными позволяют мгновенно тратить деньги без ожидания переводов, подтверждений или риска технических сбоев. Интерес к наличным деньгам также усилился из-за санкционных мер и ограничений на международные переводы.
Минусы хранения крупных сумм дома
Банк России неоднократно подчеркивал, что хранить дома стоит лишь оперативный запас, достаточный для покрытия расходов на две-три недели. Всё, что находится в хранилище дольше, со временем теряет свою покупательную способность.
Основной минус заключается в упущенной доходности. При высоких ставках по депозитам деньги, которые просто лежат без дела, «не работают», и реальная потеря покупательной способности для значительных накоплений может составлять десятки тысяч рублей за год.
Кроме того, массовый переход к наличным деньгам уменьшает ресурсы банков для кредитования: меньше депозитов означает меньше возможностей для выдачи займов, что, в свою очередь, удерживает процентные ставки на высоком уровне и замедляет экономический рост.
Меры по восстановлению доверия
Финансовая система пытается адаптироваться. Банк России анонсировал новый механизм, который упростит процесс возврата наличных на счета: пополнение через банкоматы других банков. По этому проекту через терминал можно будет внести до 25 тысяч рублей за одну операцию и до 200 тысяч рублей в месяц.
Эта мера направлена на снижение барьеров для возврата средств в банки — теперь не нужно искать банкомат именно своего банка для пополнения счета.
Корни явления
Текущий тренд на хранение наличных имеет в значительной степени психологическую основу. За последние годы люди не раз сталкивались с изменениями в финансовых правилах: ограничения на переводы, резкие колебания курсов и блокировки операций подрывали доверие к безналичным расчетам.
Тем не менее, эксперты считают, что полностью переходить на наличные неэффективно: разумно иметь дома резерв для повседневных нужд, но оставлять крупные суммы на длительный срок — значит сознательно терять доходность и часть покупательной способности.
Практическая рекомендация — разделять средства
Проблема заключается не в выборе между наличными и депозитами, а в правильном распределении средств в зависимости от целей. Рациональный подход предполагает разделение капитала:
- Оперативный резерв: небольшая сумма в наличных или на счете с мгновенным доступом для повседневных расходов;
- Долгосрочные накопления: средства, которые не понадобятся в ближайший год-два, следует размещать так, чтобы хотя бы частично компенсировать инфляцию.
Статистика свидетельствует о растущем стремлении к финансовой автономии, но этот «спокойный матрас» обходится людям в реальные деньги — инфляция постепенно снижает покупательную способность накоплений.
Чего ожидать к 2027 году
Если тенденция к «обналичиванию» сохранится, банки могут столкнуться с дальнейшим дефицитом ликвидности, что затруднит снижение ставок по кредитам. В результате кредитование станет дороже, а темпы экономического роста окажутся ниже ожидаемых регулятором.
Вкладчики остаются перед сложным выбором: хранить средства дома и терять покупательную способность из-за инфляции или доверять банку и получать хотя бы частичную доходность. Ответ остается за каждым, но текущая статистика, по мнению НОРМАТИВНОГО, не в пользу «матраса».