

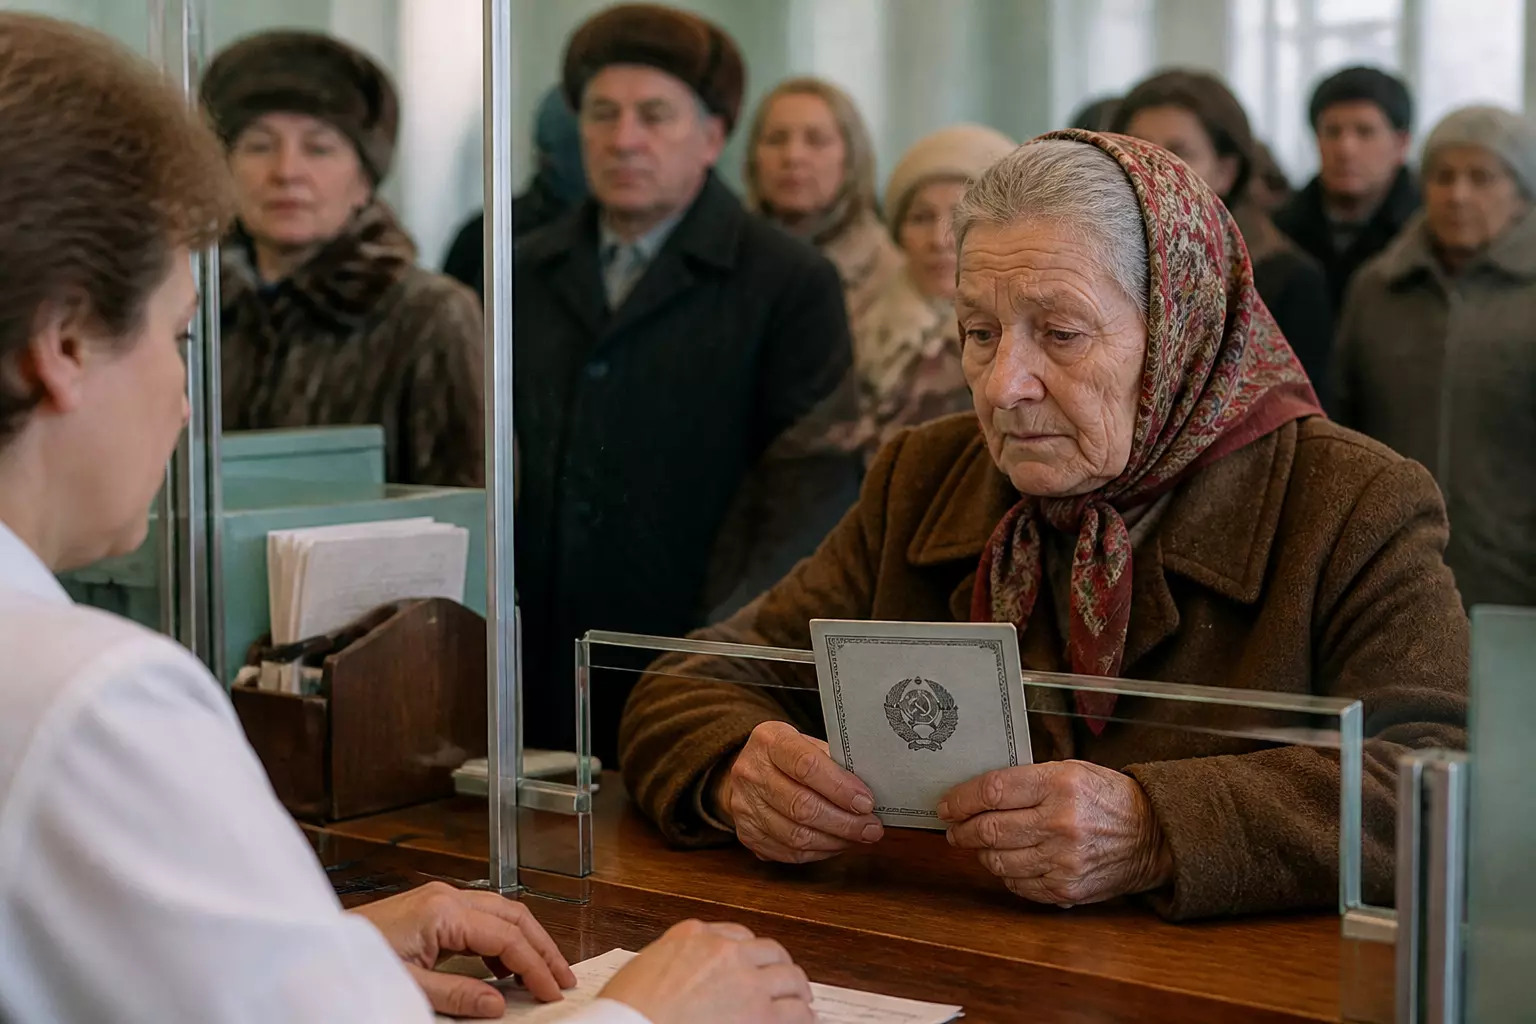
К началу 1990 года на счетах граждан в Сбербанке СССР хранилось около 369 миллиардов советских рублей. Эти сбережения многие семьи накапливали годами для покупки жилья, образования детей и других жизненно важных нужд. Однако в начале 1990-х годов эти средства фактически потеряли свою покупательную способность: государство использовало ресурсы банков для покрытия бюджетного дефицита, а распад страны и гиперинфляция лишили вкладчиков возможности вернуть настоящие накопления. По различным оценкам, десятки миллионов владельцев сберкнижек столкнулись с последствиями этих событий.
Юридическое признание обязательств
Право на компенсацию сбережений, размещённых в Сбербанке СССР до 20 июня 1991 года, было закреплено Федеральным законом № 73‑ФЗ, принятом в 1995 году. Однако это признание не обеспечило немедленный или полный возврат всех советских вкладов: порядок и размеры выплат зависят от ряда факторов, а процесс распределения средств остается поэтапным и дифференцированным.
Кто может рассчитывать на компенсацию
На возмещение могут рассчитывать сами вкладчики и их наследники. Условия и размеры выплат варьируются в зависимости от года рождения владельца вклада.
Лица, родившиеся до 1945 года включительно. Для этой категории предусмотрена компенсация в трёхкратном размере остатка на счёте — базовая сумма умножается на коэффициент 3.
Лица, родившиеся с 1946 по 1991 год. Для вкладчиков этой возрастной группы базовый остаток учитывается в двойном размере (коэффициент 2).
Права наследников
Если вкладчик скончался, его наследники сохраняют право на обращение за компенсацией. При этом размер выплаты определяется по тем же правилам с учётом остатка на счёте, года рождения умершего и даты закрытия вклада. В некоторых случаях наследники могут также получить возмещение расходов на ритуальные услуги при выполнении установленных законом условий.
Счета, по которым компенсация обычно не производится
Как правило, компенсация не выплачивается по счетам, полностью закрытым в период с 20 июня по 31 декабря 1991 года. Тем не менее каждая конкретная ситуация требует индивидуальной проверки: если вкладчик умер, не успев получить компенсацию, это не всегда лишает наследников права на обращение в банк.
Что влияет на величину выплаты
При расчёте компенсации учитываются несколько ключевых факторов:
- год рождения владельца вклада;
- сумма остатка на счёте на 20 июня 1991 года;
- дата закрытия вклада;
- наличие ранее полученных компенсаций;
- статус заявителя — сам вкладчик или его наследник.
Кроме того, применяется понижающий коэффициент, который зависит от срока хранения средств и даты закрытия счёта.
Пример расчёта: вкладчик, родившийся в 1938 году с остатком 500 рублей, не закрывавший счёт до 1997 года, получит: 500 × 3 × 1 = 1 500 рублей. Если тот же счёт был закрыт в 1993 году, используется пониженный коэффициент: 500 × 3 × 0,7 = 1 050 рублей.
Какие документы нужны
Для оформления выплаты необходимо обратиться в Сбербанк. Обычно требуются:
- паспорт заявителя;
- документы, подтверждающие наличие вклада (если сохранились).
Наследникам дополнительно потребуется свидетельство о праве на наследство. Банк может запросить и другие документы, подтверждающие данные о владельце счёта и характеристиках вклада. Утеря сберкнижки не всегда является основанием для отказа — по ряду обращений информацию удается восстановить через архивы банка.
Порядок оформления выплат
Процедура начинается с подачи заявления в отделение Сбербанка. Банк проверяет представленные документы и сведения о вкладе, устанавливает право на компенсацию, определяет остаток и применимые коэффициенты. На проверку может уйти некоторое время из-за необходимости уточнения данных в учётных записях и архивных материалах. При соблюдении всех условий и наличии необходимых документов выплата производится в соответствии с установленным законодательством порядком.