

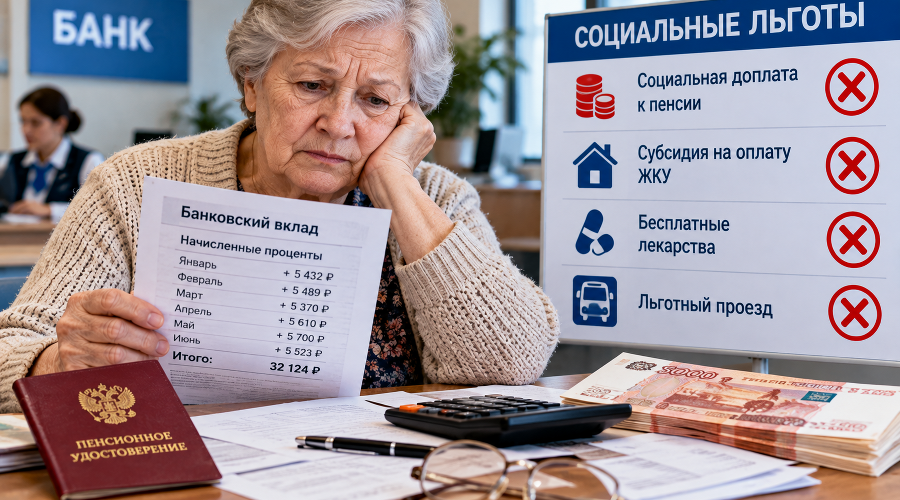
Может ли банковский вклад привести к утрате ежемесячной надбавки? В 2026 году — это вполне вероятно. Тысячи пенсионеров оказались в ситуации, когда их накопления, казалось бы, должны приносить выгоду, но на практике становятся причиной потерь. Рассмотрим, где проходит незаметная граница между сбережениями и утратой социальных выплат.
Основное заблуждение
Многие считают: если есть вклад, значит, льготы недоступны. Это не так. Наличие денег в банке не лишает человека основных федеральных привилегий. Налоговые вычеты на имущество, право на бесплатный проезд — всё это остаётся при вас.
Проблема заключается в следующем. Проценты, начисленные на депозит, государство рассматривает как полноценный доход. Их складывают с пенсией, и если итог превышает региональный лимит, человека признают финансово обеспеченным. В результате — утрата государственной поддержки.
Где находится зона риска
Существует несколько направлений, где доход от вклада может лишить доступа к выплатам.
Это самая уязвимая позиция. Если пенсия ниже прожиточного минимума в регионе, государство добавляет недостающую сумму. Контроль за этим полностью автоматизирован: банки передают данные о процентах в ФНС и Социальный фонд. Там годовая сумма делится на 12 месяцев и добавляется к пенсии.
Критический порог — превышение регионального минимума хотя бы на рубль. Представьте: за счёт процентов доход увеличился на 1 000 или 1 500 рублей в месяц свыше лимита. Доплату отменяют полностью. Человек теряет ежемесячную надбавку из-за, казалось бы, незначительного превышения.
Субсидия на коммунальные услуги
Здесь логика другая. Право на компенсацию по ЖКУ зависит от доли этих расходов в совокупном доходе семьи. Федеральный стандарт — не более 22% от бюджета. В Москве порог строже: 10%.
Значительное поступление процентов резко увеличивает доход в расчётный период. Доля квартплаты в формуле социальной защиты падает ниже нормы — скажем, 9,5% вместо столичных 10%. Субсидию отменяют. Более того: в некоторых случаях органы социальной защиты требуют вернуть уже выплаченные деньги через суд.
Статус малоимущего
Для получения адресной помощи — бесплатных лекарств, продуктовых наборов, санаторных путёвок — необходим статус малоимущего. Социальная защита рассчитывает среднедушевой доход за 3 месяца или год. Порог индивидуален и зависит от прожиточного минимума в конкретном регионе.
Проценты по всем счетам суммируются. Если средний показатель превышает региональный минимум, в статусе откажут. В ряде регионов также действует прямой имущественный ценз: если общая сумма накоплений превышает лимит от 150 000 до 200 000 рублей, поддержку не предоставят. И неважно, что сами проценты незначительны.
Налоги: отдельная тема
Это не касается утраты льгот, а касается чистой прибыли. Налоговых преференций для пенсионеров в этом случае нет. НДФЛ 13% начисляется только на прибыль, превышающую необлагаемый лимит. Он рассчитывается как 1 миллион рублей, умноженный на максимальную ключевую ставку ЦБ за год.
Рекомендации юристов
Специалисты по трудовому праву советуют: прежде чем открывать крупный депозит, загляните в местное отделение социальной защиты. Там помогут рассчитать, не перекроет ли доход от процентов выгоду от текущих субсидий и доплат.
Альтернативой являются специальные социальные вклады. Они разрабатываются для получателей государственной поддержки, и условия начисления дохода там особые, пишут ПРО ФИНАНСЫ.