

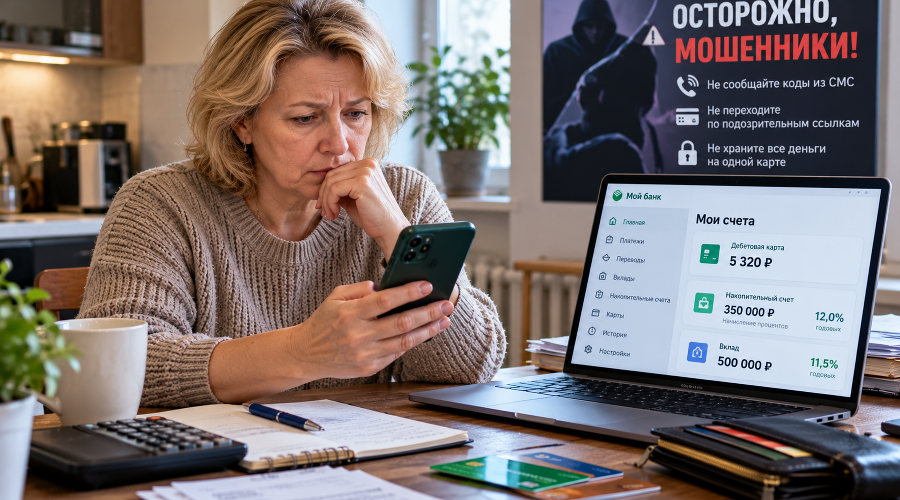
Мошенники, блокировки и одна привычка, которая может обойтись в копеечку. Рассмотрим, сколько средств следует держать на карте и куда поместить остальное.
Комфорт, который расслабляет внимание
С каждым годом банковские карты становятся незаменимым элементом нашей повседневной жизни. Мы оплачиваем покупки, переводим деньги и выполняем платежи всего лишь в несколько кликов. Мало кто задумывается: безопасно ли держать все свои сбережения на карте или это просто иллюзия контроля?
Банки активно рекламируют удобство операций с дебетовыми и кредитными картами. Многие уже давно обходятся без наличных, полагаясь на «пластик» и мобильные приложения. Однако этот привычный подход может сыграть злую шутку, если не учитывать изменившиеся риски цифровой среды.
Скрытые угрозы цифровых платежей
Мошенники осваивают новые методы практически каждый месяц. Специалисты по безопасности подчеркивают: увеличение онлайн-покупок и регистраций на цифровых платформах приводит к тому, что киберпреступники все чаще стремятся получить доступ к счетам обычных граждан.
Особенно уязвимы карты, к которым привязаны:
-
номер телефона и адрес электронной почты;
-
аккаунты на известных маркетплейсах.
При успешной атаке злоумышленники могут не только узнать баланс, но и моментально снять все доступные средства — достаточно одной ошибки владельца.
В этом и заключается нарастающий риск: при минимальном остатке на карте потери не столь критичны. А вот когда на счету хранятся сбережения за несколько месяцев или даже лет, последствия могут быть непоправимыми. При утрате карты или блокировке счета из-за подозрительных операций доступ к средствам может быть полностью утрачен на неопределенный срок.
Существует ли законный лимит на сумму
Один из распространенных вопросов: есть ли порог суммы, которую можно держать на карте без риска?
Важно отметить, что никакие законы не устанавливают лимитов для обычных граждан на размер накоплений на дебетовой карте. Тем не менее, эксперты по банковскому обслуживанию советуют трезво оценивать риски и не складывать все средства в одну корзину.
Финансовые аналитики подчеркивают: обычная карта — это всего лишь инструмент для повседневных расходов, а не долгосрочное хранилище капитала. Современные банки рекомендуют держать на дебетовой карте лишь ту сумму, которая необходима для ближайших трат. В этом подходе есть разумное зерно — чтобы неожиданные списания или блокировки не стали катастрофой для всей семьи.
Как хранить значительные суммы
Одной из разумных альтернатив является накопительный счет. Этот инструмент предоставляет одновременно быстрый доступ к деньгам и дополнительный доход за счет начисления процентов.
Главное преимущество: даже если потребуется срочно перевести средства на карту, от перевода с накопительного счета обычно ничего не теряется. Банки, как правило, рассчитывают проценты на основе среднего остатка или по дням фактического хранения. Тарифы и условия сейчас достаточно гибкие, чтобы подстроиться под индивидуальные потребности клиента.
Пассивный доход с накопительных счетов при грамотном выборе тарифа часто покрывает инфляцию и позволяет постепенно увеличивать сбережения, не подвергая их постоянному риску.
Когда деньги блокируются или списываются
Пример первый. Человек получает аванс или крупную сумму, решает не открывать отдельный счет и хранит все на карте. Через интернет-банк заказывает товары на распродаже или оплачивает услуги на непроверенных сайтах. Если мошенники получают доступ к этим данным, риск мгновенно потерять все средства становится очень высоким.
Пример второй. Банк блокирует карту из-за подозрений в отмывании денег или «нестандартных» операций. Для восстановления доступа может потребоваться длительная проверка и документы. Все это время основная сумма оказывается вне досягаемости.
Именно поэтому все больше людей обсуждают не только выгодные вклады, но и создание финансового резерва. Такой резерв позволяет спокойно покрывать текущие расходы и не попадать в трудную ситуацию при первой же блокировке или техническом сбое банка.
Сколько денег должно оставаться на карте
Аналитики рекомендуют: оптимально держать на карте сумму, которой хватит на основные расходы на 3–5 дней вперед. Остальные накопления лучше распределить:
-
по копилкам;
-
на отдельном накопительном счету;
-
в других банках, если речь идет о крупных суммах.
Такой подход избавляет от соблазна совершать ненужные покупки и снижает риск утраты крупных сумм при мошенничестве. Ведь если на карте мало средств, их труднее похитить, и владельцу спокойнее контролировать свои деньги.
Баланс между комфортом и безопасностью
Современная банковская карта стала символом скорости и удобства. Однако все чаще именно привычка хранить на ней крупные суммы приводит к необратимым потерям.
Осознание рисков, разумное распределение сбережений и открытые накопительные продукты становятся залогом финансовой независимости даже в сложные времена. Привычка контролировать свои финансы — больше не просто рекомендация, а очевидное требование времени для каждого, кто не хочет потерять свои сбережения из-за одной ошибки, пишут Будни юриста.